Monego : avis 2026, rendement, retards et risques
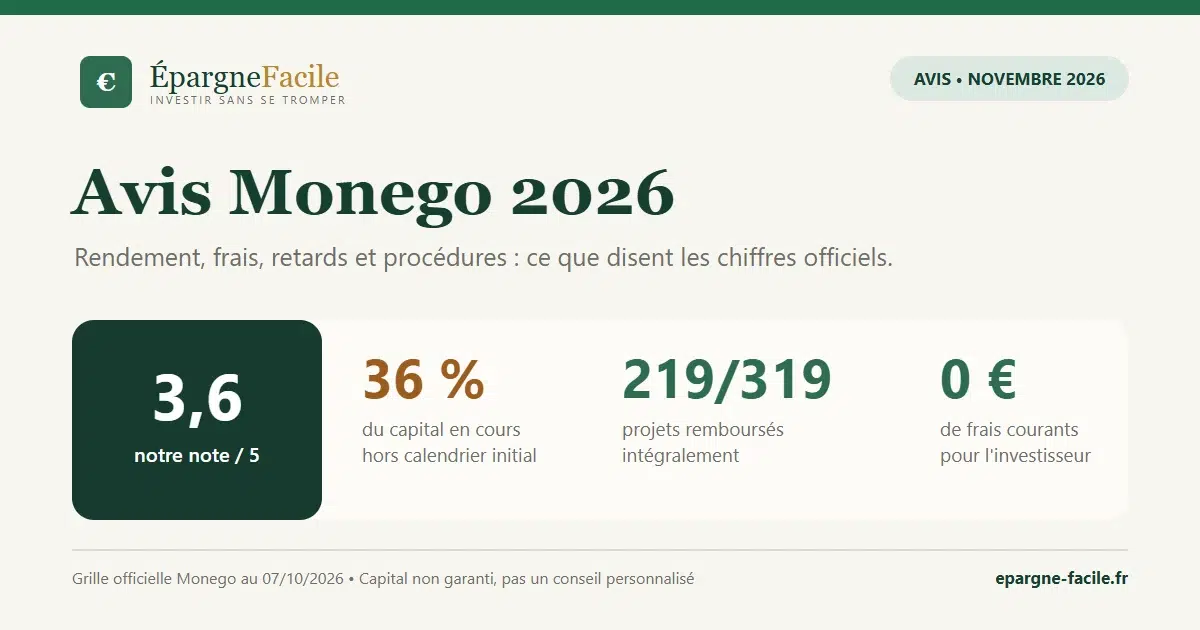
Monego est une plateforme de financement participatif immobilier née à Lyon en 2015 et très active en Auvergne-Rhône-Alpes. Sa grille de performance au 7 octobre 2026 montre un bilan plus solide que celui de nombreux concurrents : 219 projets remboursés sur 319, et 36 % du capital des projets en cours hors calendrier initial, contre plus de 75 % chez plusieurs grandes plateformes. Le risque reste réel : 21 projets sont en procédure et 7 ont subi une perte définitive. Voici ce qu’il faut savoir avant d’investir.
Monego en bref
| Critère | Monego |
|---|---|
| Société | Monego SAS, SIREN 813 155 074, créée en 2015 ; siège à Meylan (Isère), établissement principal à Lyon |
| Agrément | PSFP n° FP-2023-13 délivré par l’AMF le 14 septembre 2023 |
| Offres | Monego Dynamique (immobilier), Monego Patrimoine (immobilier fractionné), Monego Impact (entreprises en restructuration) |
| Ticket minimum | 1 000 € (Dynamique), 100 € (Patrimoine) |
| Rendement affiché | De 10 à 12 % par an en Dynamique ; projets récents entre 10,5 et 12 % |
| Durée | Généralement de 12 à 30 mois en Dynamique ; durée moyenne pondérée de 21,95 mois |
| Frais investisseur | Aucun frais courant ; frais de recouvrement possibles en cas de procédure, plafonnés à 25 € par obligation |
| Historique | 319 projets et 137,5 M€ financés depuis le 3 mars 2017 |
| Capital en cours hors calendrier | 36 % (15,9 M€ sur 44,1 M€) |
| Pertes définitives | 7 projets, 0,6 M€ de capital restant dû |
Qu’est-ce que Monego ?
Monego permet à des particuliers de prêter, sous forme d’obligations, à des professionnels de l’immobilier : marchands de biens, promoteurs, aménageurs de lotissements. La plateforme se présente comme « leader » en Auvergne-Rhône-Alpes : ses projets récents se situent surtout dans le Rhône, la Haute-Savoie, l’Isère et l’Ain, avec quelques opérations dans le Var, le Vaucluse ou l’Hérault.
Monego a élargi son offre avec Monego Patrimoine (lancée en 2024), de l’immobilier fractionné accessible dès 100 €, et Monego Impact, qui finance des entreprises en restructuration avec des garanties immobilières. Selon son site et la presse locale, l’ancien ministre Arnaud Montebourg préside depuis février 2026 son conseil de surveillance.
La société reste de petite taille : le registre indique 6 à 9 salariés en 2024, et ses comptes 2024 ont été déposés avec une déclaration de confidentialité. Son siège a été transféré de Lyon à Meylan, près de Grenoble, en 2025.
Comment fonctionne Monego ?
Après inscription et vérification d’identité, la plateforme vous classe comme investisseur averti ou non averti. Un investisseur non averti passe un test de connaissances et une simulation de sa capacité à supporter des pertes, et bénéficie d’un délai de réflexion de quatre jours pendant lequel il peut renoncer à son investissement.
Chaque projet est présenté avec son taux, sa durée et ses garanties. Monego indique que tous ses projets sont assortis de garanties : hypothèque, souvent de premier rang, caution personnelle ou fiducie-sûreté selon les cas. Les fonds transitent par le prestataire de paiement Mangopay. Le rythme de versement des intérêts dépend de l’offre : trimestriel en Patrimoine, trimestriel ou à l’échéance en Impact ; en Dynamique, il faut le vérifier sur la fiche de chaque projet.
Quel rendement avec Monego ?
Monego affiche un rendement cible de 10 à 12 % par an pour ses projets immobiliers. Au 10 novembre 2026, le projet en collecte « Quatre Sud » à Saint-Genis-Laval proposait 10,5 % sur 12 mois, un autre projet en réservation 12 % sur 24 mois, et les derniers projets financés allaient de 10,5 à 11,5 %. Ces taux sont bruts, avant impôt et avant d’éventuels retards ou défauts.
La grille officielle publie aussi un TRI net du risque de 9,62 % sur l’ensemble des projets, pour un TRI maximum possible de 12 %, et un coût du risque annuel constaté de 0,48 %. Cet indicateur est rarement publié et ne se compare pas directement d’une plateforme à l’autre (voir notre baromètre) ; il pourrait augmenter si les 21 projets en procédure se dénouent mal.
Exemple après fiscalité
Sur 1 000 € placés à 11 % pendant une année complète, les intérêts bruts atteignent 110 €. Avec le PFU 2026 de 31,4 %, il reste environ 75,46 € nets d’impôt, soit 7,55 %, avant retard ou défaut.
Les frais de Monego
Monego ne facture pas de frais courants à l’investisseur : la plateforme se rémunère par une commission de 5 à 8 % HT du montant collecté, payée par le porteur de projet. En revanche, ses conditions générales prévoient qu’en cas de procédure judiciaire contre un porteur, les frais juridiques et de recouvrement peuvent être imputés aux investisseurs, dans la limite de 25 € par obligation de 1 000 € (2,5 € pour une obligation de 100 €), soit 2,5 % du nominal.
Les projets éligibles peuvent être logés dans un PEA-PME ouvert chez EasyBourse ; des frais de transaction s’appliquent alors, avec un remboursement partiel proposé par Monego. Il n’existe ni assurance-vie ni marché secondaire.
La fiscalité de Monego
Hors PEA-PME, les intérêts sont des revenus de capitaux mobiliers. Pour un résident fiscal français, ils sont soumis par défaut au prélèvement forfaitaire unique de 31,4 % en 2026 : 12,8 % d’impôt sur le revenu et 18,6 % de prélèvements sociaux, prélevés à la source par la plateforme. L’option pour le barème progressif reste possible ; elle est globale pour l’ensemble de vos revenus de capitaux mobiliers. Au 10 novembre 2026, la page de Monego consacrée au PEA mentionnait des taux incohérents (17,2 % puis 18,6 % de prélèvements sociaux, 30 % de flat tax) : fiez-vous aux taux officiels. Pour aller plus loin, consultez notre article sur la flat tax.
Retards et procédures : ce que montrent les chiffres officiels
Monego publie une grille d’indicateurs au format défini par Financement Participatif France, avec la liste nominative des projets en retard, en procédure ou en perte. Celle du 7 octobre 2026, qui couvre tous les projets depuis le 3 mars 2017, est cohérente : ses catégories bouclent sur 319 projets.
| Situation (au 07/10/2026) | Projets | Capital restant dû |
|---|---|---|
| Remboursés intégralement | 219 | — |
| En cours de remboursement, sans retard | 59 | 28,2 M€ |
| Retard de 0 à 6 mois | 5 | 0,8 M€ |
| Retard de plus de 6 mois | 8 | 4,5 M€ |
| Procédure collective ou judiciaire | 21 | 10,5 M€ |
| Perte définitive | 7 | 0,6 M€ |
| Total | 319 | 44,1 M€ (projets en cours) |
Source : indicateurs de performance Monego, tableau mis à jour le 7 octobre 2026. La ligne des projets en cours ne comprend pas les pertes définitives.
Lecture : sur les 93 projets encore en cours, 34 ne suivent plus leur calendrier initial : 13 sont en retard et 21 en procédure, pour 15,9 M€ sur 44,1 M€ de capital restant dû, soit 36 %. C’est nettement moins que chez Fundimmo ou WiSEED (81 %), mais plus d’un projet en cours sur trois reste concerné. Monego isole aussi 54 projets ayant connu un report contractuel, dont 48 ont depuis été remboursés : les retards ne débouchent pas tous sur des pertes. Les 7 pertes définitives représentent 0,6 M€ de capital non remboursé, sur des projets où 3 M€ avaient déjà été remboursés.
Au total, 67 % du capital financé depuis 2017 a été remboursé, et 13,6 M€ d’intérêts ont été versés aux investisseurs.
Sécurité et régulation
Un agrément PSFP vérifié auprès de l’AMF
Monego est agréée par l’AMF comme prestataire de services de financement participatif sous le numéro FP-2023-13 depuis le 14 septembre 2023, sans passeport européen. Elle figurait sur la liste blanche de l’AMF au 10 novembre 2026 et pas sur la liste des retraits d’agrément (version du 14 octobre 2026), et aucune procédure collective ne la vise au BODACC.
Ce que l’agrément ne garantit pas
L’agrément encadre la plateforme, pas la solidité des projets. Vos fonds ne sont pas couverts par la garantie des dépôts. Une hypothèque de premier rang améliore les chances de récupération en cas de difficulté, mais elle ne garantit ni le délai ni le montant récupéré : la vente forcée d’un bien peut prendre des années.
Deux points méritent d’être vérifiés avant d’investir : les mentions légales du site présentaient encore, au 10 novembre 2026, la société Monego Revolution, renommée Go On Advisory en août 2026 selon le BODACC ; et la FAQ affichait des chiffres d’activité anciens. Vérifiez l’émetteur exact dans la documentation de chaque offre.
Les risques à connaître avant d’investir
Le risque de crédit
Les 21 projets en procédure et les 13 projets en retard montrent que le risque de défaut est concret, même s’il reste plus contenu que chez d’autres plateformes. La plupart des procédures concernent des projets financés en 2022 et 2023.
La concentration géographique et sectorielle
La plupart des projets se situent en Auvergne-Rhône-Alpes et dans l’immobilier résidentiel. Une dégradation du marché local toucherait plusieurs projets à la fois.
L’illiquidité
Il n’existe pas encore de marché secondaire ; une cession de gré à gré entre investisseurs est prévue mais incertaine : votre argent reste en principe immobilisé jusqu’au remboursement, retard compris.
La taille de la plateforme
Monego est une structure de quelques salariés qui a choisi, comme la loi le permet, de rendre ses comptes 2024 confidentiels. La réglementation impose un plan de continuité en cas de défaillance, mais une petite plateforme est plus exposée au départ de ses dirigeants ou à une baisse durable de la collecte.
Ce que disent les clients
Au 10 novembre 2026, Monego obtenait 4,1 sur 5 sur Trustpilot, sur 33 avis seulement (76 % à cinq étoiles, 12 % à une étoile), et répondait aux avis négatifs. Ce faible nombre d’avis ne permet pas d’en tirer de conclusion générale.
Vous êtes déjà investi : que faire ?
- Consultez la grille nominative des indicateurs de performance : elle indique le statut de chaque projet.
- Pour un projet en procédure, vérifiez qui déclare la créance et dans quel délai. Notre guide explique comment déclarer sa créance.
- Pour une perte définitive, renseignez-vous sur l’imputation fiscale des pertes.
Monego face à la concurrence
| Plateforme | Capital en cours hors calendrier | Date des données |
|---|---|---|
| Fundimmo | 81 % | 31/10/2026 |
| WiSEED | 81 % | 14/10/2026 |
| ClubFunding | 79 % | 19/10/2026 |
| Homunity | 76 % | 05/10/2026 |
| La Première Brique | 50 % | 05/11/2026 |
| Tokimo | 41 % | 30/09/2026 |
| Bricks.co | 39 % | 08/11/2026 |
| Monego | 36 % | 07/10/2026 |
Extrait du baromètre, limité aux plateformes immobilières ayant un avis sur notre site ; d’autres plateformes, souvent orientées énergie ou PME, affichent des taux plus bas. Calcul d’Épargne Facile à partir des grilles officielles : capital restant dû en échéancier modifié, en retard ou en procédure, rapporté au capital restant dû des projets en cours. Les plateformes ne publient pas toutes les mêmes catégories ; détails et méthode dans notre baromètre des retards et défauts du crowdfunding. Pour une vue d’ensemble, voir notre guide du crowdfunding immobilier. Upstone ne figure pas dans ce classement, faute de date d’arrêté sur sa grille ; selon notre calcul, environ 95 % de son capital en cours est hors calendrier initial (voir notre avis Upstone).
Notre notation de Monego
| Critère (poids) | Note sur 5 | Analyse |
|---|---|---|
| Frais et coûts réels (25 %) | 4,3 | Aucun frais courant ; frais de recouvrement possibles en procédure, plafonnés à 25 € par obligation. |
| Sécurité et historique de crédit (30 %) | 3,2 | Agrément vérifié, garanties fréquentes, coût du risque de 0,48 % ; mais 21 procédures, 7 pertes et une petite structure. |
| Conditions d’accès et liquidité (20 %) | 3,2 | Ticket de 1 000 € (100 € en Patrimoine), PEA-PME possible ; pas de marché secondaire. |
| Transparence (15 %) | 3,8 | Grille nominative détaillée ; mais FAQ, mentions légales et page PEA en partie datées. |
| Qualité du service (10 %) | 3,8 | 4,1 sur 5 sur Trustpilot, sur 33 avis, avec des réponses aux avis négatifs. |
| Note globale | 3,6 / 5 | Une plateforme régionale au risque mieux maîtrisé que la moyenne, qui reste à diversifier. |
Pondération adaptée de notre méthodologie : pour le crowdfunding, la sécurité intègre l’historique de crédit publié par la plateforme. Cette note porte sur la plateforme et l’information disponible, pas sur la qualité de chaque projet. Épargne Facile n’a aucun partenariat commercial avec Monego.
Notre avis final sur Monego
Monego se distingue par un historique de crédit plus solide que beaucoup de plateformes de crowdfunding immobilier, avec un coût du risque faible, des garanties hypothécaires fréquentes et une grille de performance transparente, projet par projet. L’absence de frais courants pour l’investisseur est un autre atout.
Les réserves sont réelles : 21 projets en procédure, une concentration régionale, une petite structure aux comptes confidentiels et des informations du site à actualiser. Notre position est favorable avec réserves, pour une petite part d’une épargne diversifiée, répartie sur plusieurs projets et plusieurs plateformes.
L’essentiel à retenir
- Monego est une plateforme née à Lyon, agréée PSFP par l’AMF (n° FP-2023-13), active surtout en Auvergne-Rhône-Alpes.
- 319 projets et 137,5 M€ financés depuis 2017 ; 219 projets remboursés intégralement.
- Au 7 octobre 2026, 36 % du capital en cours ne suit plus son calendrier initial ; 21 projets sont en procédure et 7 en perte.
- Aucun frais courant pour l’investisseur ; ticket de 1 000 € ; pas de marché secondaire.
- Le PFU applicable aux intérêts est de 31,4 % en 2026.
Sources et méthodologie
- Monego, indicateurs de performance (tableau mis à jour le 7 octobre 2026).
- Monego, FAQ, page Solutions et conditions générales, consultées le 10 novembre 2026.
- AMF, liste blanche des PSFP (Monego, FP-2023-13) et liste des retraits d’agrément (version du 14 octobre 2026).
- Annuaire des entreprises, fiche Monego et BODACC.
- Service-public.gouv.fr, prélèvements sociaux sur les revenus du capital.
- Trustpilot, avis sur Monego, consulté le 10 novembre 2026.
- Lyon Mag, nomination d’Arnaud Montebourg (février 2026).
Questions fréquentes
Monego est-elle fiable ?
Monego est agréée par l’AMF (PSFP n° FP-2023-13) et publie une grille de performance détaillée. Au 7 octobre 2026, 219 de ses 319 projets avaient été remboursés et 36 % du capital en cours était hors calendrier initial, un niveau plus contenu que chez plusieurs grandes plateformes. Le risque reste réel : 21 projets étaient en procédure et 7 en perte définitive.
Combien rapporte Monego ?
Monego affiche un rendement cible de 10 à 12 % par an pour ses projets immobiliers. Sa grille indique un TRI net du risque de 9,62 % et un coût du risque annuel de 0,48 %. Ces taux sont avant impôt : le PFU de 31,4 % s’applique aux intérêts en 2026.
Quel est le ticket minimum ?
1 000 € pour la plupart des projets Monego Dynamique, et 100 € pour Monego Patrimoine.
Quels sont les frais ?
Aucun frais courant pour l’investisseur. En cas de procédure judiciaire contre un porteur de projet, des frais de recouvrement peuvent être imputés aux investisseurs, dans la limite de 25 € par obligation.
Où sont situés les projets ?
Surtout en Auvergne-Rhône-Alpes (Rhône, Haute-Savoie, Isère, Ain), avec quelques opérations dans d’autres régions comme le Var ou le Vaucluse.
Peut-on revendre ses obligations avant l’échéance ?
Difficilement. Monego n’a pas encore de marché secondaire ; sa FAQ prévoit seulement une cession de gré à gré à un autre investisseur, sans garantie de trouver un acheteur. En pratique, votre argent reste le plus souvent immobilisé jusqu’au remboursement.
Peut-on investir via un PEA-PME ?
Oui, pour les projets éligibles, via un PEA-PME ouvert chez EasyBourse. Des frais de transaction s’appliquent.
Comment sont imposés les intérêts en 2026 ?
Hors PEA-PME, par défaut au prélèvement forfaitaire unique de 31,4 % : 12,8 % d’impôt sur le revenu et 18,6 % de prélèvements sociaux. L’option pour le barème progressif reste possible.
L'essentiel de l'épargne, chaque dimanche
Nos analyses et nos conseils pour placer votre argent sans vous tromper, une fois par semaine dans votre boîte mail.
Gratuit, désinscription en un clic. Vos données ne sont jamais cédées.