Revenus passifs : ce qui marche vraiment, combien investir et les pièges
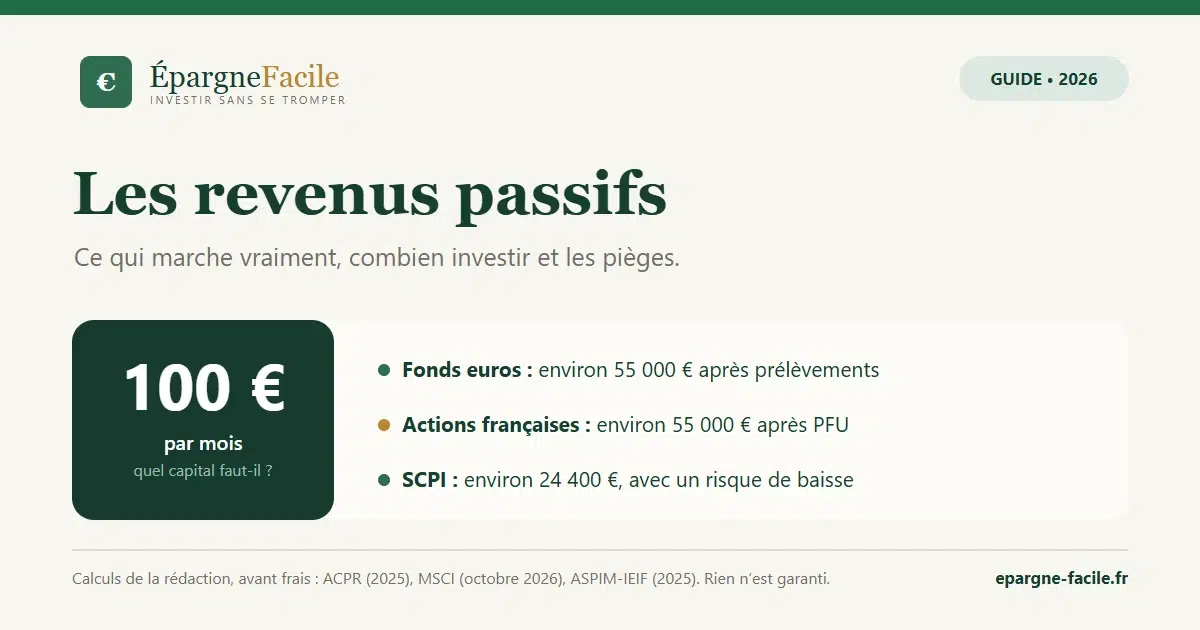
Un revenu passif est un revenu qui ne demande presque plus de travail une fois mis en place : dividendes, loyers de SCPI, intérêts. Il existe bel et bien, mais il exige d’abord un capital, et il n’est jamais garanti. Pour toucher 100 € par mois, il faut en 2026 environ 55 000 € sur un fonds euros (après prélèvements sociaux) ou en actions françaises (après impôts), et en SCPI environ 24 400 € avant impôts, soit 34 000 à 46 000 € après impôts selon votre tranche, avec un risque de baisse. Les promesses de revenus faciles, elles, sont le terrain favori des escrocs : l’AMF et l’ACPR ont ajouté 1 351 noms à leurs listes noires en 2025.
L’essentiel en 30 secondes
- Livrets réglementés : sans risque, mais plafonnés. Livret A, LDDS et LEP remplis au maximum rapportent environ 70 € par mois.
- Fonds euros : 2,63 % en 2025, net de frais de gestion et bonus compris ; il faut environ 55 000 € pour 100 € par mois après prélèvements sociaux.
- Actions à dividendes : environ 3,2 % de rendement pour les actions françaises ; environ 55 000 € pour 100 € nets par mois, avec un capital qui fluctue.
- SCPI : 4,91 % distribués en 2025, mais des prix de parts en baisse, des frais d’entrée élevés et une revente parfois difficile.
- Méfiance : toute promesse de revenu élevé, régulier et sans risque doit vous alerter.
Calculs de la rédaction à partir des taux publiés, avant frais. Les rendements passés ne préjugent pas des rendements futurs ; seuls les livrets réglementés garantissent le capital et le taux en vigueur.
Qu’est-ce qu’un revenu passif ?
On oppose les revenus actifs (salaire, chiffre d’affaires d’une activité) aux revenus passifs, qui tombent sans que vous ayez à travailler en continu. En pratique, le revenu passif est presque toujours le revenu d’un capital : de l’argent placé qui rapporte des intérêts, des dividendes ou des loyers. Et il est rarement totalement passif : il faut choisir, surveiller, déclarer, parfois gérer.
Combien faut-il investir pour 100 € par mois ?
Le calcul est simple : capital = revenu annuel ÷ rendement net. Pour 100 € par mois, soit 1 200 € par an :
| Placement | Rendement de référence | Capital pour 100 € brut par mois | Capital pour 100 € après prélèvements | Risque |
|---|---|---|---|---|
| Fonds euros | 2,63 % (moyenne 2025, ACPR, net de frais de gestion, bonus compris) | environ 45 600 € | environ 55 100 € (17,2 % de prélèvements sociaux) | Capital garanti par l’assureur, rendement variable |
| Actions françaises (dividendes) | 3,20 % (MSCI France, octobre 2026) | environ 37 500 € | environ 54 700 € (PFU de 31,4 %) | Capital et dividendes non garantis |
| Actions mondiales (dividendes) | 1,54 % (MSCI World, octobre 2026) | environ 77 900 € | environ 113 600 € (PFU de 31,4 %) | Capital et dividendes non garantis |
| SCPI | 4,91 % (distribution moyenne 2025, ASPIM-IEIF) | environ 24 400 € | environ 34 000 € (tranche à 11 %) à 46 300 € (tranche à 30 %), avec 17,2 % de prélèvements sociaux | Prix des parts et revenus non garantis, liquidité limitée |
Calculs de la rédaction, avant frais. Pour 500 € par mois, multipliez par cinq : environ 273 000 € en actions françaises après PFU. Les livrets réglementés, eux, sont plafonnés : un Livret A rempli à 22 950 € rapporte environ 32,50 € par mois à 1,7 %, et le trio Livret A, LDDS et LEP (si vous y avez droit) environ 70 € par mois.
Les sources de revenus passifs, une par une
Les livrets réglementés et le fonds euros
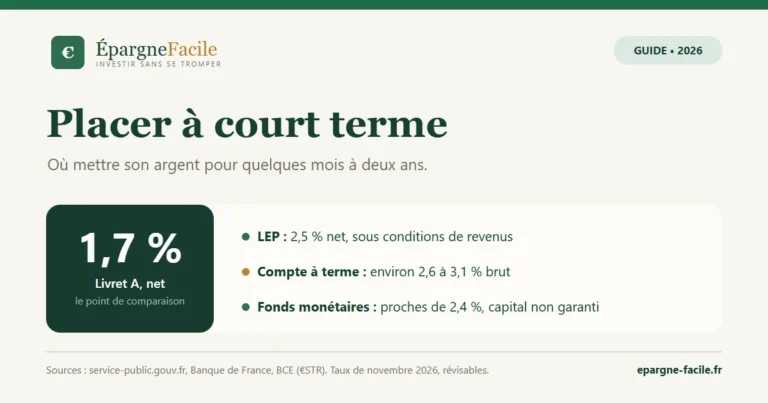
Le Livret A et le LDDS rapportent 1,7 % net depuis le 1er août 2026, le LEP 2,5 % sous conditions de revenus. C’est le seul revenu vraiment sans risque, mais il est modeste et plafonné. Le fonds euros d’une assurance-vie prend le relais au-delà des plafonds, avec un capital garanti par l’assureur et un rendement qui varie chaque année.
Les dividendes d’actions
Les entreprises reversent une partie de leurs bénéfices à leurs actionnaires. Le rendement du dividende était fin octobre 2026 de 3,20 % pour les actions françaises et de 1,54 % pour les actions mondiales (indices MSCI, avant impôts). Mais un dividende peut baisser ou être supprimé, et le cours de l’action peut chuter bien plus que le dividende ne rapporte. Notre guide des dividendes détaille le fonctionnement et la fiscalité.
Fiscalité en 2026 : sur un compte-titres, les dividendes subissent le PFU de 31,4 % (12,8 % d’impôt et 18,6 % de prélèvements sociaux). Dans un PEA, ils ne sont pas imposés tant qu’ils restent dans le plan, et après 5 ans les retraits sont exonérés d’impôt sur le revenu, seuls les prélèvements sociaux restant dus.
Les SCPI
Les SCPI permettent de percevoir des loyers sans gérer de logement. En 2025, leur taux de distribution moyen a été de 4,91 %, mais le prix des parts a baissé de 3,45 % en moyenne : la performance globale n’a été que de +1,46 % (ASPIM-IEIF, février 2026). Au premier semestre 2026, 53 % des SCPI ont baissé leurs acomptes. Les frais d’entrée, souvent autour de 8 à 12 %, mettent plusieurs années à être amortis, et la revente peut prendre du temps : à fin juin 2026, 1,9 milliard d’euros de parts attendaient un acheteur. Les revenus sont imposés comme des revenus fonciers, au barème de l’impôt sur le revenu, plus 17,2 % de prélèvements sociaux. Voir notre analyse des risques des SCPI.
L’immobilier locatif en direct
Louer un logement procure un loyer, mais ce revenu n’a rien de passif : recherche de locataires, vacance, impayés, travaux, obligations de performance énergétique. Il n’existe pas de rendement locatif moyen officiel ; les estimations privées tournent autour de 4 à 5 % brut, avant charges, taxe foncière et impôts.
Le crowdfunding
Les plateformes de financement participatif affichent des taux de 8 à 12 %, mais ce ne sont pas des revenus garantis : l’AMF rappelle que ni les intérêts ni le capital ne le sont. Retards, procédures et pertes sont fréquents, et plusieurs plateformes ont disparu ou sont en difficulté, comme Tudigo, placée en liquidation judiciaire en octobre 2026. Notre baromètre des retards et des défauts en fait le suivi.
Les revenus d’une activité en ligne
Blog, affiliation, formations, vente en ligne : ces revenus demandent beaucoup de travail avant de rapporter, et il n’existe aucune statistique officielle sur leurs gains. À titre de repère, l’Insee évalue le revenu moyen des micro-entrepreneurs à 680 € par mois en 2024. Ces revenus se déclarent, et les plateformes transmettent au fisc les revenus de leurs utilisateurs : pour les ventes de biens, à partir de 30 ventes ou au-delà de 2 000 € par an, et sans seuil pour les services.
La règle des 4 % : vivre de ses revenus passifs ?
Le mouvement FIRE (indépendance financière, retraite anticipée) s’appuie souvent sur la « règle des 4 % » : retirer chaque année 4 % de son capital, revalorisé de l’inflation, permettrait de tenir 30 ans. Elle vient des travaux de William Bengen (1994, sur des données américaines de 1926 à 1992) et de l’étude dite « Trinity » (1998, sur des données de 1926 à 1995). Leurs auteurs ne tenaient compte ni des impôts ni des frais, et rappelaient que le passé peut ne pas se reproduire. C’est un ordre de grandeur, pas une garantie : 4 % d’un capital de 300 000 € représentent 12 000 € par an avant impôts.
Les pièges à éviter
- Les promesses de revenus élevés et réguliers sans risque. Les autorités financières répètent que l’argent facile n’existe pas. En 2025, l’AMF et l’ACPR ont ajouté 1 351 noms à leurs listes noires : faux livrets, faux crédits et faux placements, ces derniers surtout en crypto-actifs et sur le Forex. Vérifiez toujours un intermédiaire sur les listes de l’AMF et de l’ACPR avant d’investir.
- Les formations « pour vivre du trading ». La plupart des particuliers perdent de l’argent sur les produits à effet de levier comme les CFD.
- Oublier les impôts et les frais, qui peuvent réduire le revenu d’un tiers.
- Tout miser sur un seul placement : diversifier entre livrets, fonds euros, actions et immobilier réduit le risque.
- Négliger l’épargne de précaution : avant de viser des revenus passifs, gardez une réserve disponible (voir notre guide de l’épargne de précaution).
Par où commencer ?
Un revenu passif se construit avec le temps : versements réguliers, réinvestissement des revenus, et effet des intérêts composés. Avec un petit budget, notre guide pour investir avec peu d’argent donne des pistes concrètes. L’important est de partir de vos objectifs, de votre horizon et de votre tolérance au risque, et de vous méfier de toute promesse trop belle.
Article à vocation pédagogique, mis à jour le 15 novembre 2026. Il ne constitue pas un conseil en investissement personnalisé. Sources : ACPR (taux des fonds euros 2025) ; MSCI (fiches des indices World et France au 30 octobre 2026) ; ASPIM et IEIF (SCPI 2025 et premier semestre 2026) ; Pôle commun AMF-ACPR (rapport 2025) ; service-public.gouv.fr (fiscalité 2026, PEA, livrets) ; Insee (micro-entrepreneurs) ; W. Bengen (1994), P. Cooley, C. Hubbard et D. Walz (AAII Journal, 1998).
Qu’est-ce qu’un revenu passif ?
C’est un revenu qui ne demande presque plus de travail une fois en place : intérêts, dividendes, loyers de SCPI. Il provient presque toujours d’un capital placé, et il n’est jamais totalement garanti, sauf sur les livrets réglementés.
Combien faut-il investir pour 100 € de revenus passifs par mois ?
Selon nos calculs, environ 55 000 € sur un fonds euros (2,63 % en 2025, après prélèvements sociaux) ou en actions françaises à 3,2 % de dividende (après PFU). En SCPI, environ 24 400 € avant impôts, soit 34 000 à 46 000 € après impôts selon votre tranche. Ces rendements ne sont pas garantis.
Quel est le placement le plus sûr pour des revenus passifs ?
Les livrets réglementés : Livret A et LDDS à 1,7 %, LEP à 2,5 % sous conditions de revenus, sans impôt. Mais ils sont plafonnés et rapportent au maximum environ 70 € par mois à eux trois.
Les SCPI sont-elles un bon revenu passif ?
Elles ont distribué 4,91 % en moyenne en 2025, mais le prix des parts a baissé de 3,45 %, les frais d’entrée sont élevés et la revente peut être lente. Les revenus sont imposés au barème plus 17,2 % de prélèvements sociaux.
Qu’est-ce que la règle des 4 % ?
Une règle issue d’études américaines des années 1990 : retirer 4 % de son capital par an, revalorisé de l’inflation, aurait permis de tenir 30 ans sur le passé. Elle ne tient pas compte des impôts et des frais, et ne garantit rien pour l’avenir.
Comment reconnaître une arnaque aux revenus passifs ?
Promesse de rendement élevé et régulier, absence de risque affichée, pression pour investir vite, intermédiaire inconnu : vérifiez toujours les listes noires de l’AMF et de l’ACPR. L’argent facile n’existe pas.
L'essentiel de l'épargne, chaque dimanche
Nos analyses et nos conseils pour placer votre argent sans vous tromper, une fois par semaine dans votre boîte mail.
Gratuit, désinscription en un clic. Vos données ne sont jamais cédées.