Placement court terme : où placer son argent pour quelques mois à 2 ans
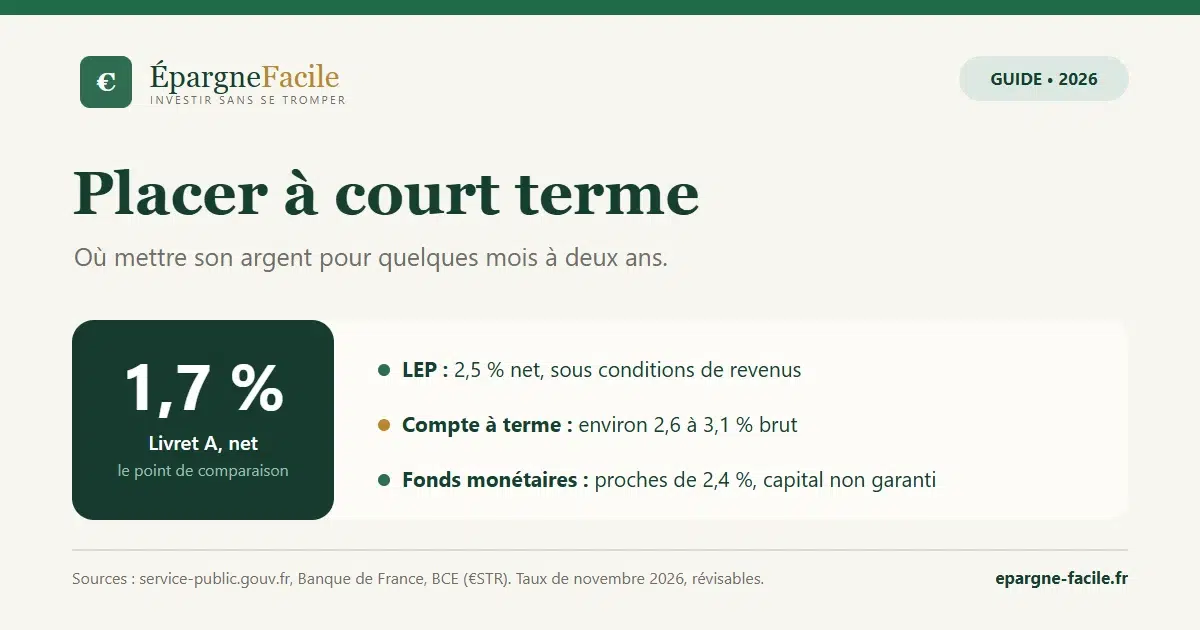
Pour de l’argent dont vous aurez besoin dans moins de deux ans (un projet, des travaux, un achat), la règle est simple : la sécurité et la disponibilité passent avant le rendement. En novembre 2026, les meilleures solutions rapportent de 1,7 % net à un peu plus de 3 % brut : Livret A et LDDS à 1,7 % net, LEP à 2,5 % net sous conditions, comptes à terme autour de 2,6 à 3,1 % brut, fonds monétaires proches de 2,4 % avant frais. Les actions, la crypto ou les SCPI n’ont pas leur place dans un placement à court terme : elles peuvent baisser au mauvais moment.
L’essentiel en 30 secondes
- D’abord les livrets réglementés : LEP si vous y avez droit (2,5 %), puis Livret A et LDDS (1,7 %), sans impôt et disponibles à tout moment.
- Au-delà des plafonds : un compte à terme si la date du besoin est connue, ou un livret bancaire en vérifiant la durée de la promotion.
- Pour les montants importants : fonds monétaires ou bons du Trésor, en connaissant leurs conditions.
- Attention à l’inflation : à 3,4 % sur un an en octobre 2026, aucun placement sans risque ne protège aujourd’hui le pouvoir d’achat.
Taux relevés entre le 13 octobre et le 15 novembre 2026. Ils évoluent souvent ; le taux du Livret A doit être révisé le 1er février 2027.
Qu’est-ce qu’un placement à court terme ?
On parle de court terme pour un horizon de quelques mois à deux ans environ. À cette échéance, un placement risqué n’a pas le temps de se remettre d’une baisse : un portefeuille d’actions peut perdre 20 % en quelques mois et mettre des années à remonter. Le bon placement à court terme garantit le capital, ou presque, et permet de récupérer l’argent à la date voulue.
Les solutions comparées
| Placement | Rendement (novembre 2026) | Disponibilité | Fiscalité | Capital |
|---|---|---|---|---|
| Livret A et LDDS | 1,7 % net | Immédiate | Exonéré | Garanti |
| LEP | 2,5 % net, sous conditions de revenus | Immédiate | Exonéré | Garanti |
| Livret bancaire | 0,81 % brut en moyenne ; promotions temporaires plus élevées | Immédiate | PFU 31,4 % | Garanti (FGDR) |
| Compte à terme | Environ 2,6 à 3,1 % brut selon la durée | À l’échéance, retrait anticipé pénalisé | PFU 31,4 % | Garanti (FGDR) |
| Fonds monétaire | Proche de l’€STR (2,44 %), moins les frais | Quelques jours | Selon l’enveloppe | Non garanti, risque faible |
| Bons du Trésor (BTF) | Environ 3,0 % à 6 mois et 3,2 % à 1 an (adjudication du 9 novembre 2026) | À l’échéance, ou revente | PFU 31,4 % | Remboursé par l’État à l’échéance |
Les livrets réglementés : la base
Le Livret A (plafond de 22 950 €) et le LDDS (12 000 €) rapportent 1,7 % net depuis le 1er août 2026, le LEP (10 000 €) 2,5 % net, réservé aux foyers dont le revenu fiscal de référence ne dépasse pas 23 028 € pour une part en métropole. Ils sont sans impôt, garantis et disponibles à tout moment : c’est le premier endroit où placer de l’argent à court terme. Leur taux est révisé deux fois par an, la prochaine fois le 1er février 2027.
Les livrets bancaires et leurs promotions
Les livrets bancaires ordinaires rapportaient en moyenne 0,81 % brut en septembre 2026 (Banque de France), soit moins que le Livret A une fois imposés. Certaines banques proposent des taux « boostés » de 4 % ou plus, mais seulement quelques mois, avant un retour à un taux bien plus bas : calculez le rendement sur l’année entière, et non sur la durée de la promotion.
Le compte à terme
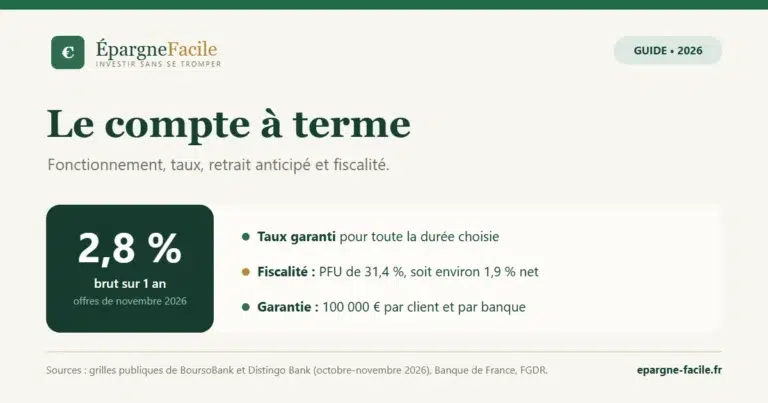
Il bloque l’argent jusqu’à une date fixée, avec un taux garanti. C’est la solution la plus adaptée quand on connaît la date du besoin : par exemple 2,8 % brut sur un an, environ 1,9 % net après impôt. Voir notre guide complet du compte à terme.
Les fonds monétaires
Ils placent l’argent sur des titres à très court terme et suivent l’€STR, le taux auquel les banques de la zone euro empruntent au jour le jour sans garantie, à 2,44 % mi-novembre 2026, avec un taux de dépôt de la BCE à 2,50 %. Ils s’achètent sur un compte-titres ou, en unités de compte, dans une assurance-vie, mais pas dans un PEA. Leur capital n’est pas garanti, même si le risque de perte est faible ; il faut aussi tenir compte des frais.
Les bons du Trésor
Les bons du Trésor à taux fixe (BTF) sont des titres de dette de l’État à moins d’un an. Lors de l’adjudication du 9 novembre 2026, ils ont rapporté environ 2,99 % à 6 mois et 3,22 % à 1 an. Pour un particulier, ils s’achètent surtout par l’intermédiaire d’une banque ou de fonds : notre page sur les bons du Trésor explique comment y accéder.
Ce qu’il vaut mieux éviter à court terme
- Les actions et les ETF : excellents à long terme, trop volatils sur quelques mois.
- Les SCPI et le crowdfunding : frais d’entrée, revente lente, risque de perte.
- Les cryptomonnaies : des variations de plusieurs dizaines de pour cent en quelques semaines.
- L’assurance-vie pour un besoin très proche : le fonds euros est garanti, mais la fiscalité n’est avantageuse qu’après 8 ans, et certains contrats ont des frais d’entrée.
Comment s’organiser
- Gardez une épargne de précaution disponible sur des livrets réglementés : la Banque de France évoque de 2 à 6 mois de revenus, le plus souvent 3 mois. Voir notre guide de l’épargne de précaution.
- Remplissez d’abord le LEP si vous y avez droit, puis le Livret A et le LDDS.
- Au-delà, choisissez selon la date du besoin : compte à terme pour une date précise, livret bancaire ou fonds monétaire pour garder de la souplesse.
- Comparez en net : à 1,7 % net, le Livret A équivaut à environ 2,48 % brut d’un placement imposé au PFU.
Article à vocation pédagogique, mis à jour le 15 novembre 2026. Il ne constitue pas un conseil en investissement personnalisé. Sources : service-public.gouv.fr (livrets réglementés, LEP, fiscalité) ; Banque de France (taux des livrets et des dépôts, septembre 2026) ; BCE (€STR, taux de dépôt) ; Agence France Trésor, via la presse spécialisée (adjudication de BTF du 9 novembre 2026) ; Insee (inflation d’octobre 2026) ; AMF (fonds monétaires).
Quel est le meilleur placement à court terme en 2026 ?
Il n’y a pas de placement unique : d’abord le LEP si vous y avez droit (2,5 % net), puis le Livret A et le LDDS (1,7 % net), tous disponibles et sans impôt. Au-delà, un compte à terme (environ 2,6 à 3,1 % brut en novembre 2026) convient si la date du besoin est connue.
Où placer de l’argent pour 6 mois ?
Sur des placements sûrs et disponibles : livrets réglementés, livret bancaire ou compte à terme de 6 mois, voire un fonds monétaire, dont le capital n’est toutefois pas garanti. Évitez les actions et les cryptomonnaies, trop volatiles sur une si courte durée.
Un fonds monétaire est-il sans risque ?
Presque, mais pas totalement : son capital n’est pas garanti. Son rendement suit l’€STR (2,44 % mi-novembre 2026), moins les frais. Il s’achète sur un compte-titres ou dans une assurance-vie, pas dans un PEA.
Livret A ou compte à terme pour un placement court terme ?
Le Livret A rapporte 1,7 % net et reste disponible à tout moment. Un compte à terme rapporte un peu plus après impôt, environ 1,9 % net pour 2,8 % brut, mais l’argent est bloqué jusqu’à l’échéance.
Peut-on placer à court terme sans perdre face à l’inflation ?
Aujourd’hui, difficilement : avec une inflation de 3,4 % sur un an en octobre 2026, les placements sans risque rapportent moins que la hausse des prix. Le court terme sert à protéger le capital, pas à l’enrichir.
L'essentiel de l'épargne, chaque dimanche
Nos analyses et nos conseils pour placer votre argent sans vous tromper, une fois par semaine dans votre boîte mail.
Gratuit, désinscription en un clic. Vos données ne sont jamais cédées.