Compte à terme : fonctionnement, meilleurs taux et fiscalité en 2026
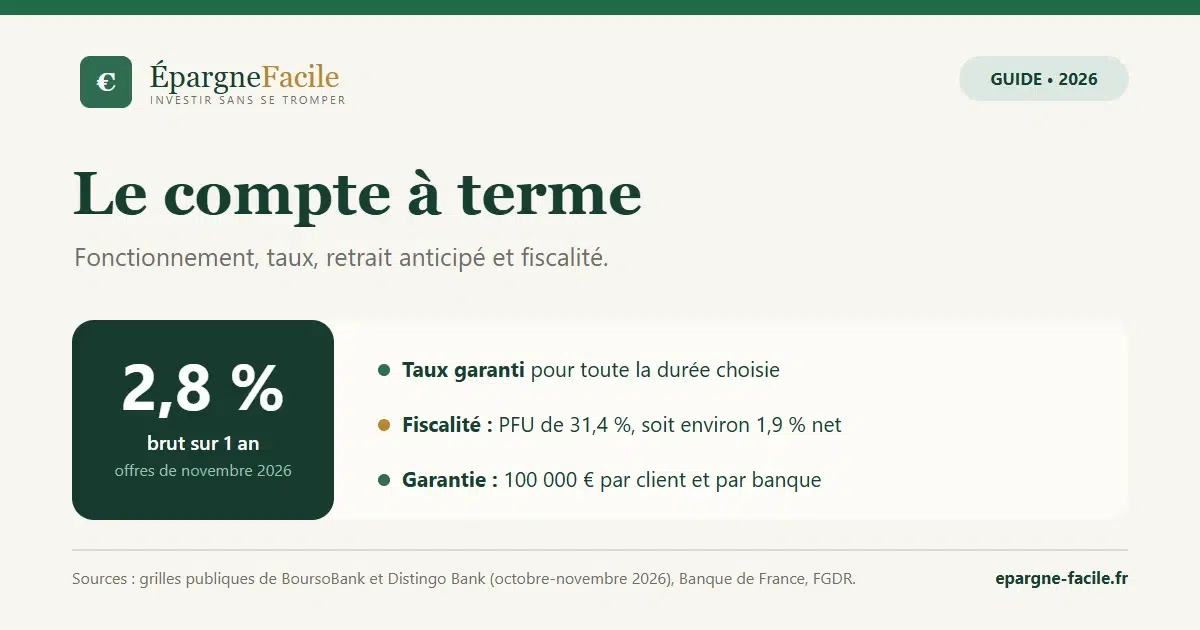
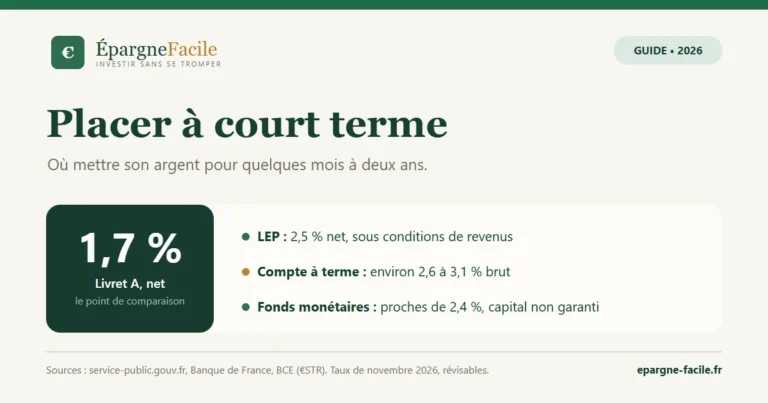
Le compte à terme (ou dépôt à terme) est un placement bancaire simple : vous bloquez une somme pour une durée fixée à l’avance, de quelques mois à quelques années, en échange d’un taux connu dès la souscription. En novembre 2026, les offres publiques des banques en ligne vont d’environ 2,6 % à 3,1 % brut selon la durée, soit à peu près 1,8 % à 2,1 % net après le prélèvement forfaitaire de 31,4 %. C’est un peu plus que le Livret A à 1,7 % net, à condition de ne pas avoir besoin de l’argent avant l’échéance.
L’essentiel en 30 secondes
- Principe : une somme bloquée pour une durée fixe, à un taux garanti dès le départ.
- Taux moyen des nouveaux dépôts à terme de 2 ans au plus : 2,53 % en septembre 2026 (Banque de France).
- Fiscalité : intérêts imposés au PFU de 31,4 % en 2026 (12,8 % d’impôt et 18,6 % de prélèvements sociaux).
- Retrait anticipé : possible en général, sans intérêts le premier mois, puis selon le contrat.
- Garantie : jusqu’à 100 000 € par client et par banque (FGDR), tous comptes bancaires confondus, hors Livret A, LDDS et LEP garantis à part.
Taux relevés sur les sites officiels des banques entre le 13 octobre et le 13 novembre 2026. Ils changent souvent : vérifiez-les avant de souscrire.
Comment fonctionne un compte à terme ?
- Une durée fixe, choisie à la souscription : souvent 6 mois, 1 an, 18 mois, 2 ans ou plus.
- Un taux garanti, fixe ou progressif (il augmente avec le temps passé, pour inciter à rester jusqu’au bout).
- Un versement unique : on ne peut en général pas ajouter d’argent en cours de route. Le minimum va souvent de 1 000 € à quelques milliers d’euros, et dépasse 7 500 € dans certaines banques.
- Des intérêts versés à l’échéance, parfois chaque année sur les durées longues.
- Un capital garanti : vous récupérez la somme versée, plus les intérêts.
Les taux des comptes à terme en novembre 2026
Selon la Banque de France, les nouveaux dépôts à terme des ménages ont rapporté en moyenne 2,53 % en septembre 2026 pour une durée de 2 ans au plus, et 3,06 % au-delà. Quelques offres publiques relevées sur les sites des banques :
| Banque | Durée et taux brut annuel | Minimum | Date de la grille |
|---|---|---|---|
| BoursoBank | 6 mois : 2,6 % ; 12 mois : 2,8 % ; 18 mois : 3 % ; 24 mois : 3,1 % | 1 000 € | 19 octobre 2026 |
| Distingo Bank | 1 an : 2,80 % ; 2 ans : 2,90 % | 1 000 €, avec un Livret Distingo | 13 novembre 2026 |
| Monabanq | 2 ans à taux progressif : 2,82 % par an en moyenne | 3 000 € | 13 octobre 2026 |
Ces offres évoluent souvent et suivent les taux de la Banque centrale européenne, dont le taux de dépôt est de 2,50 % depuis septembre 2026. Les banques traditionnelles proposent aussi des comptes à terme, mais publient rarement leurs taux en ligne : demandez-les à votre conseiller.
Et si vous avez besoin de l’argent avant l’échéance ?
La plupart des banques acceptent un retrait anticipé, avec des conditions très variables. Elles prévoient en général, en invoquant la réglementation, qu’aucun intérêt n’est versé si vous retirez l’argent dans le premier mois. Au-delà, tout dépend du contrat : BoursoBank supprime alors tous les intérêts, quand Monabanq permet de retirer sans frais ; d’autres banques appliquent un taux réduit. Lisez les conditions avant de souscrire, et ne placez sur un compte à terme que de l’argent dont vous êtes sûr de ne pas avoir besoin.
La fiscalité du compte à terme en 2026
- Prélèvement forfaitaire unique (PFU) de 31,4 % : 12,8 % d’impôt sur le revenu et 18,6 % de prélèvements sociaux, le taux relevé en 2026. Vous pouvez opter pour le barème progressif si c’est plus avantageux, mais cette option vaut pour tous vos revenus du capital de l’année.
- Prélèvement à la source : la banque retient 12,8 % comme acompte d’impôt, plus les prélèvements sociaux, au moment du versement des intérêts.
- Dispense possible de l’acompte de 12,8 % si votre revenu fiscal de référence est inférieur à 25 000 € (personne seule) ou 50 000 € (couple). La demande se fait auprès de la banque au plus tard le 30 novembre pour l’année suivante.
Exemple : 10 000 € placés un an à 2,80 % rapportent 280 € d’intérêts bruts, soit environ 192 € nets après PFU, l’équivalent de 1,92 % net. Notre article sur la flat tax détaille ces règles.
Votre argent est-il garanti ?
Oui, dans la limite de 100 000 € par client et par banque : c’est la garantie du Fonds de garantie des dépôts et de résolution (FGDR). Ce plafond est commun à tous vos comptes dans la même banque : compte courant, comptes à terme, livrets bancaires, PEL et CEL. Le Livret A, le LDDS et le LEP bénéficient d’une garantie séparée, de 100 000 € également, qui s’ajoute.
Compte à terme ou Livret A ?
| Critère | Compte à terme | Livret A |
|---|---|---|
| Taux | Environ 2,6 à 3,1 % brut en novembre 2026, fixé pour toute la durée | 1,7 % net jusqu’au 31 janvier 2027 au moins, révisable |
| Rendement net | Environ 1,8 à 2,1 % après PFU | 1,7 %, sans impôt |
| Disponibilité | Bloqué, retrait anticipé pénalisé | À tout moment |
| Plafond | Aucun | 22 950 € |
À 1,7 % net, le Livret A équivaut à un placement imposé rapportant environ 2,48 % brut. Un compte à terme n’a donc d’intérêt que s’il dépasse nettement ce taux, et pour de l’argent qui n’est pas votre épargne de précaution. Avec une inflation de 3,4 % sur un an en octobre 2026 (Insee), aucun de ces placements ne protège aujourd’hui le pouvoir d’achat. Pour comparer toutes les solutions, voir notre guide du placement à court terme, ainsi que nos pages sur le Livret A, le LEP et les bons du Trésor.
Article à vocation pédagogique, mis à jour le 15 novembre 2026. Il ne constitue pas un conseil en investissement personnalisé. Sources : Banque de France (taux des dépôts, septembre 2026) ; BCE (taux de dépôt) ; Insee (inflation d’octobre 2026) ; service-public.gouv.fr (fiscalité, dispense de prélèvement) ; FGDR ; conditions publiées par BoursoBank, Distingo Bank et Monabanq.
Qu’est-ce qu’un compte à terme ?
Un placement bancaire où vous bloquez une somme pour une durée fixée à l’avance (de quelques mois à quelques années), en échange d’un taux garanti dès la souscription. Le capital est garanti.
Quel est le meilleur taux de compte à terme en 2026 ?
En novembre 2026, les offres publiques des banques en ligne vont d’environ 2,6 % à 3,1 % brut selon la durée, par exemple 2,8 % sur un an. Le taux moyen des nouveaux dépôts de 2 ans au plus était de 2,53 % en septembre 2026 selon la Banque de France.
Peut-on retirer son argent avant l’échéance ?
En général oui. Les banques ne versent pas d’intérêts si le retrait a lieu dans le premier mois ; ensuite, tout dépend du contrat : certaines suppriment tous les intérêts, d’autres réduisent le taux ou permettent un retrait sans frais.
Comment sont imposés les intérêts d’un compte à terme ?
Au prélèvement forfaitaire unique de 31,4 % en 2026 : 12,8 % d’impôt et 18,6 % de prélèvements sociaux, ou au barème sur option. Les foyers modestes peuvent demander une dispense de l’acompte de 12,8 % avant le 30 novembre.
Compte à terme ou Livret A : lequel choisir ?
Le Livret A rapporte 1,7 % net, sans impôt, et reste disponible. Un compte à terme à 2,8 % brut rapporte environ 1,9 % net, mais l’argent est bloqué. Il convient donc à une somme dont vous n’aurez pas besoin avant l’échéance.
Un compte à terme est-il garanti ?
Oui, jusqu’à 100 000 € par client et par banque grâce au FGDR, un plafond commun à tous vos comptes et livrets bancaires dans cet établissement. Le Livret A, le LDDS et le LEP sont garantis à part.
L'essentiel de l'épargne, chaque dimanche
Nos analyses et nos conseils pour placer votre argent sans vous tromper, une fois par semaine dans votre boîte mail.
Gratuit, désinscription en un clic. Vos données ne sont jamais cédées.