Upstone : avis 2026, rendement, retards et risques
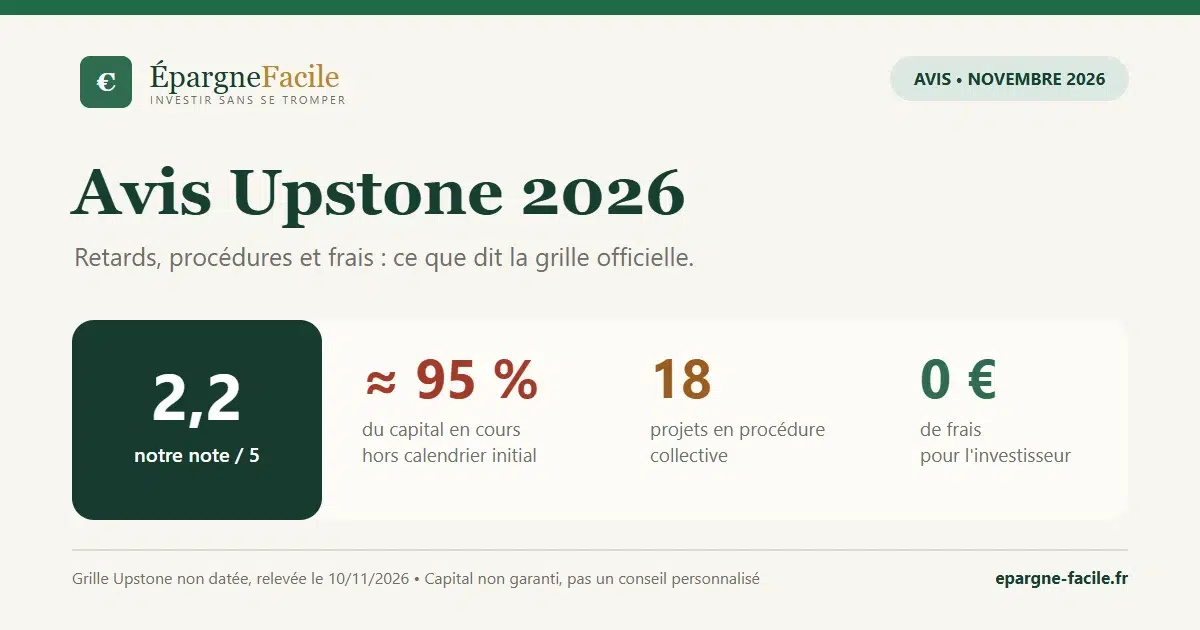
Upstone est une plateforme francilienne de financement participatif immobilier créée en 2015 et contrôlée depuis 2021 par le groupe Spirit. Elle a financé 163 projets pour 101,3 M€ depuis 2016. Mais sa propre grille de performance, relevée le 10 novembre 2026, dresse un bilan très dégradé : selon notre calcul, environ 95 % du capital des projets encore en cours ne suit plus son calendrier initial, et 18 projets sont en procédure collective. Cette grille n’est par ailleurs pas datée et ses montants ne sont pas cohérents entre eux. Voici ce qu’il faut savoir avant d’investir ou si vous êtes déjà investi.
Upstone en bref
| Critère | Upstone |
|---|---|
| Société | AM Equity SAS, SIREN 815 138 011, créée en décembre 2015 ; siège à Levallois-Perret (Hauts-de-Seine) |
| Actionnaire | Groupe Spirit (promotion immobilière), majoritaire depuis fin 2021 ; le fondateur Arnaud Romanet-Perroux reste directeur général |
| Agrément | PSFP n° FP-2023-41 délivré par l’AMF le 7 décembre 2023, qui couvre aussi la plateforme Immocratie |
| Produits | Obligations émises pour des opérations de marchand de biens, de promotion et de portage immobilier |
| Ticket minimum | 100 € |
| Rendement publié | Taux moyen pondéré de 11,57 % par an depuis 2016 ; taux de chaque projet réservé aux inscrits |
| Durée moyenne | 17,7 mois (moyenne pondérée depuis 2016) |
| Frais investisseur | Aucun |
| Historique | 163 projets et 101,3 M€ financés de 2016 à 2025 ; 81 projets remboursés intégralement |
| Capital en cours hors calendrier | Environ 95 % (33,0 M€ sur 34,6 M€), calcul d’Épargne Facile |
| Procédures collectives | 18 projets, 8,2 M€ de capital restant dû selon la grille |
Qu’est-ce qu’Upstone ?
Upstone permet à des particuliers de prêter, sous forme d’obligations, à des professionnels de l’immobilier : marchands de biens, promoteurs et opérations de portage. D’après les projets visibles sur son site, elle finance surtout des opérations à Paris et en Île-de-France.
La plateforme est exploitée par la société AM Equity, fondée en 2015 par Arnaud Romanet-Perroux. Le groupe immobilier Spirit en a pris le contrôle fin 2021 et la préside depuis 2025 ; Upstone le présente elle-même comme son « actionnaire majoritaire ». En 2023, Upstone a racheté la plateforme Immocratie, qui garde son propre site et sa propre grille de statistiques mais relève du même agrément AMF.
AM Equity reste une petite structure : le registre indique 3 à 5 salariés en 2024, pour un chiffre d’affaires de 315 766 € et une perte de 577 700 € cette année-là. Les comptes 2025 ont été déposés, mais leurs chiffres n’étaient pas consultables au 10 novembre 2026. La collecte a fortement reculé : 12,4 M€ en 2023, 7,5 M€ en 2024 et 3,1 M€ en 2025 selon la grille. Upstone met désormais aussi en avant des produits hors crowdfunding, comme une SCPI du groupe Spirit.
Comment fonctionne Upstone ?
Après inscription et validation du compte, la plateforme vous classe comme investisseur averti ou non averti. Un investisseur non averti passe un test de connaissances et une simulation de sa capacité à supporter des pertes, et dispose d’un délai de réflexion de quatre jours calendaires pendant lequel il peut renoncer à sa souscription.
Les fonds transitent par le prestataire de paiement Mangopay, dont AM Equity est l’agent. Pour la promotion immobilière, le capital et les intérêts sont en général versés en une fois, à l’échéance ; certains projets prévoient un coupon annuel. Le porteur peut rembourser par anticipation.
Point notable : les taux, les durées et les garanties de chaque projet ne sont visibles qu’après inscription. La FAQ ne détaille aucune garantie type, et la page consacrée aux risques indique seulement que les garanties sont actionnées lorsqu’il y en a. Au 10 novembre 2026, un seul projet obligataire était en collecte.
Quel rendement avec Upstone ?
La grille officielle affiche un taux moyen pondéré de 11,57 % par an depuis 2016 (12 % pour les projets de 2025). Mais elle publie aussi un coût du risque annuel constaté de 3,83 %, qui ramène le TRI net du risque à 7,74 %. Ce coût du risque monte à 6,41 % pour les projets de 2022 et 5,45 % pour ceux de 2023. Ces indicateurs ne se comparent pas directement d’une plateforme à l’autre (voir notre baromètre), et ils pourraient se dégrader encore si les procédures en cours se dénouent mal.
Exemple après fiscalité
Sur 1 000 € placés à 11,5 % pendant une année complète, les intérêts bruts atteignent 115 €. Avec le PFU 2026 de 31,4 %, il reste environ 78,89 € nets d’impôt, soit 7,89 %, avant retard ou défaut. Un remboursement repoussé de plusieurs années, comme pour de nombreux projets Upstone financés entre 2019 et 2022 selon la grille, réduit fortement ce rendement annuel, même si les intérêts de retard finissent par être payés.
Les frais d’Upstone
Upstone ne facture aucun frais à l’investisseur : ses conditions générales le précisent et la fiche projet affiche 0 €. La plateforme se rémunère par une commission de 5 à 10 % du montant levé, payée par le porteur de projet. Il n’existe ni PEA-PME, ni assurance-vie, ni marché secondaire.
La fiscalité d’Upstone
Les intérêts sont des revenus de capitaux mobiliers. Pour un résident fiscal français, ils sont soumis par défaut au prélèvement forfaitaire unique de 31,4 % en 2026 : 12,8 % d’impôt sur le revenu et 18,6 % de prélèvements sociaux, prélevés à la source par la plateforme. Une dispense de l’acompte de 12,8 % est possible sous conditions de revenus, sur demande faite au plus tard le 30 novembre de l’année précédente. L’option pour le barème progressif reste possible ; elle est globale pour l’ensemble de vos revenus de capitaux mobiliers.
Attention : au 10 novembre 2026, la FAQ d’Upstone indiquait encore un PFU de 30 % avec 17,2 % de prélèvements sociaux, soit le régime antérieur à 2026. Fiez-vous aux taux officiels. Pour aller plus loin, consultez notre article sur la flat tax.
Retards et procédures : ce que montrent les chiffres officiels
Upstone publie sur sa page Statistiques un tableau qui reprend le modèle d’indicateurs de Financement Participatif France. Ce tableau présente trois limites importantes : il n’indique aucune date d’arrêté, il ne contient pas encore de colonne 2026, et sa colonne cumulée « Depuis 2016 » compte les projets de 2025 dans le nominal financé, mais pas dans le capital remboursé, les intérêts versés ni le détail des catégories. Nous avons donc ajouté le millésime 2025 nous-mêmes.
| Situation (grille relevée le 10/11/2026) | Projets | Capital restant dû publié |
|---|---|---|
| Remboursés intégralement | 81 | — |
| En cours, dans les temps | 5 (tous financés en 2025) | 1,6 M€ |
| Retard de 0 à 6 mois | 8 | 3,1 M€ |
| Retard de plus de 6 mois | 50 | 29,8 M€ |
| Procédure collective | 18 | 8,2 M€ |
| Perte définitive | 0 | 0 € |
| Non classé | 1 (millésime 2021) | — |
| Total | 163 | 34,6 M€ réellement restant dus |
Source : page Statistiques d’Upstone, tableau sans date relevé le 10 novembre 2026, millésime 2025 inclus par nos soins. Le capital réellement restant dû (34,6 M€) correspond au nominal financé (101,3 M€) moins le capital remboursé, millésime 2025 compris (66,7 M€).
Lecture : sur les 82 projets non soldés, seuls les 5 projets financés en 2025 sont dans les temps. Parmi les 77 autres, 76 sont en retard ou en procédure et un n’est classé dans aucune catégorie. En capital, cela représente environ 33,0 M€ sur 34,6 M€, soit 95 % du capital en cours hors calendrier initial. Hors calendrier ne veut pas dire perdu : la grille n’affiche aucune perte définitive, mais les 18 projets en procédure y figurent toujours avec du capital restant dû.
Des incohérences qui limitent la portée de ces chiffres
- Les montants ne s’additionnent pas. Les montants restant dus par catégorie totalisent 42,7 M€, soit 8,1 M€ de plus que les 34,6 M€ réellement restant dus. Pour les millésimes 2019 à 2023, l’écart de chaque année correspond à un montant de la ligne « procédure collective » : une partie des projets en procédure semble comptée deux fois, ou des colonnes sont décalées. C’est pourquoi nous ne calculons que la part totale hors calendrier, qui ne dépend pas de ce découpage.
- Le site se contredit. La page d’accueil revendiquait au 10 novembre 2026 « 94 % de projets finalisés dans les temps contractuels », un chiffre que la grille ne permet pas de vérifier, puisqu’elle n’indique pas si les projets remboursés l’ont été à temps, et difficile à concilier avec ses 50 projets en retard de plus de 6 mois et ses 18 procédures. La FAQ annonce par ailleurs un dépassement de maturité « de 6 mois maximum », ce que contredisent ces 50 retards.
- Le périmètre est celui d’Upstone seule. Immocratie publie ses propres statistiques, selon d’autres définitions, qui ne se comparent pas à celles-ci.
Si Upstone classe en retard des projets prolongés conformément à leur contrat, notre ratio peut exagérer la situation. À l’inverse, il ne tient pas compte des intérêts restant à verser sur les projets en retard ou en procédure.
Sécurité et régulation
Un agrément PSFP vérifié auprès de l’AMF
AM Equity, qui exploite Upstone et Immocratie, est agréée par l’AMF comme prestataire de services de financement participatif sous le numéro FP-2023-41 depuis le 7 décembre 2023, sans passeport européen. Elle ne figurait pas sur la liste AMF des retraits d’agrément (version du 14 octobre 2026), et aucune procédure collective ne la vise au BODACC.
Ce que l’agrément ne garantit pas
L’agrément encadre la plateforme, pas la solidité des projets. Vos fonds ne sont pas couverts par la garantie des dépôts. Et faute de garanties publiées, il est difficile d’évaluer avant inscription ce que vous pourriez récupérer en cas de défaillance d’un porteur de projet.
Plusieurs informations du site étaient périmées au 10 novembre 2026 : la FAQ et les mentions légales présentaient encore Upstone comme conseiller en investissements participatifs (CIP), son ancien statut, et les mentions légales indiquaient un ancien capital social et une ancienne adresse ; la FAQ évoquait aussi l’ISF, supprimé en 2018. Ces écarts n’affectent pas l’agrément, mais ils témoignent d’un défaut de mise à jour.
Les risques à connaître avant d’investir
Le risque de crédit
Avec 18 projets en procédure collective et 58 projets en retard, le risque de défaut est le principal sujet chez Upstone. Les procédures concernent des projets financés de 2019 à 2023.
L’illiquidité
Il n’existe pas de marché secondaire, et la FAQ reconnaît qu’il sera « compliqué » de récupérer son investissement avant le terme. Votre argent reste immobilisé jusqu’au remboursement, retard compris, ce qui peut représenter plusieurs années.
La santé de la plateforme
AM Equity était déficitaire en 2024 et sa collecte a nettement baissé depuis 2023. Le soutien du groupe Spirit est un atout, mais rien ne l’oblige à couvrir les pertes des investisseurs. La réglementation impose un plan de continuité pour gérer les projets en cours si la plateforme cessait son activité.
Ce que disent les clients
Au 10 novembre 2026, Upstone obtenait 1,3 sur 5 sur Trustpilot, sur 58 avis, avec une très large majorité d’avis à une étoile et aucune réponse visible aux avis négatifs. Les critiques portent surtout sur des remboursements repoussés de plusieurs mois ou années et sur l’absence de réponse aux e-mails. Des investisseurs décrivent des situations similaires sur des forums ; ces témoignages ne sont pas vérifiés, mais ils sont cohérents avec la grille officielle.
Vous êtes déjà investi : que faire ?
- Demandez par écrit le statut précis de chacun de vos projets, la nouvelle échéance annoncée et les garanties prévues, en conservant une trace de vos échanges.
- Pour un projet en procédure, vérifiez qui déclare la créance et dans quel délai. Notre guide explique comment déclarer sa créance.
- En l’absence de réponse, adressez une réclamation écrite à la plateforme, puis saisissez si besoin le médiateur de l’AMF.
- Pour une perte définitive, renseignez-vous sur l’imputation fiscale des pertes.
Upstone face à la concurrence
| Plateforme | Capital en cours hors calendrier | Date des données |
|---|---|---|
| Upstone | ≈ 95 % (méthode différente, voir note) | Non datée (relevé du 10/11/2026) |
| Fundimmo | 81 % | 31/10/2026 |
| WiSEED | 81 % | 14/10/2026 |
| La Première Brique | 50 % | 05/11/2026 |
| Tokimo | 41 % | 30/09/2026 |
| Bricks.co | 39 % | 08/11/2026 |
| Monego | 36 % | 07/10/2026 |
Extrait du baromètre, limité aux plateformes immobilières ayant un avis sur notre site ; d’autres plateformes, souvent orientées énergie ou PME, affichent des taux plus bas. Calcul d’Épargne Facile à partir des grilles officielles : capital restant dû en échéancier modifié, en retard ou en procédure, rapporté au capital restant dû des projets en cours. Upstone figure en annexe de notre baromètre des retards et défauts du crowdfunding, faute de date d’arrêté ; son ratio est calculé ici comme le complément des seuls encours dans les temps. Pour une vue d’ensemble, voir notre guide du crowdfunding immobilier.
Notre notation d’Upstone
| Critère (poids) | Note sur 5 | Analyse |
|---|---|---|
| Frais et coûts réels (25 %) | 4,3 | Aucun frais pour l’investisseur ; commission de 5 à 10 % payée par le porteur. |
| Sécurité et historique de crédit (30 %) | 1,0 | Agrément vérifié et actionnaire solide ; mais environ 95 % du capital en cours hors calendrier, 18 procédures, coût du risque de 3,83 % et garanties non publiées. |
| Conditions d’accès et liquidité (20 %) | 2,8 | Ticket de 100 € ; pas de marché secondaire, ni PEA-PME ni assurance-vie, et des retards qui allongent fortement l’immobilisation. |
| Transparence (15 %) | 1,2 | Grille publiée mais non datée et incohérente ; taux réservés aux inscrits ; FAQ et mentions légales périmées ; « 94 % de projets finalisés dans les temps contractuels » invérifiable. |
| Qualité du service (10 %) | 1,0 | 1,3 sur 5 sur Trustpilot, sur 58 avis, sans réponse visible aux avis négatifs. |
| Note globale | 2,2 / 5 | Une plateforme sans frais pour l’investisseur, mais dont l’historique de crédit et l’information sont très insuffisants. |
Pondération adaptée de notre méthodologie : pour le crowdfunding, la sécurité intègre l’historique de crédit publié par la plateforme. Cette note porte sur la plateforme et l’information disponible, pas sur la qualité de chaque projet. Épargne Facile n’a aucun partenariat commercial avec Upstone.
Notre avis final sur Upstone
Upstone présente l’un des historiques de crédit les plus dégradés des plateformes que nous suivons. Selon sa propre grille, presque tout le capital encore en cours est en retard ou en procédure, et le coût du risque publié dépasse 3,8 % par an. L’absence de frais pour l’investisseur, le ticket de 100 € et l’adossement au groupe Spirit ne compensent pas ces chiffres.
S’y ajoute un problème d’information : une grille non datée aux montants incohérents, des taux et des garanties invisibles avant inscription, une FAQ périmée et un chiffre de « 94 % de projets finalisés dans les temps contractuels » que la grille ne permet pas de vérifier. Notre position est défavorable : tant que la plateforme n’aura pas publié une grille datée et cohérente, et que les retards en cours ne se seront pas résorbés, d’autres plateformes offrent un meilleur rapport entre rendement et risque.
L’essentiel à retenir
- Upstone est exploitée par AM Equity, agréée PSFP par l’AMF (n° FP-2023-41) et contrôlée par le groupe Spirit.
- 163 projets et 101,3 M€ financés depuis 2016 ; 81 projets remboursés intégralement.
- Selon notre calcul, environ 95 % du capital en cours ne suit plus son calendrier initial ; 18 projets sont en procédure collective.
- La grille officielle n’est pas datée et ses montants sont incohérents ; la FAQ est en partie périmée.
- Aucun frais pour l’investisseur ; ticket de 100 € ; pas de marché secondaire. Le PFU applicable aux intérêts est de 31,4 % en 2026.
Sources et méthodologie
- Upstone, page Statistiques (tableau sans date d’arrêté, relevé le 10 novembre 2026).
- Upstone, FAQ, conditions générales, page Risques et mentions légales, consultées le 10 novembre 2026.
- AMF, fiche AM Equity sur la liste blanche des PSFP et liste des retraits d’agrément (version du 14 octobre 2026).
- Annuaire des entreprises, fiche AM Equity et BODACC.
- Communiqué du rachat d’Immocratie par Upstone (25 juillet 2023).
- Service-public.gouv.fr, prélèvements sociaux sur les revenus du capital.
- Trustpilot, avis sur Upstone, consulté le 10 novembre 2026.
Questions fréquentes
Upstone est-elle fiable ?
Upstone est exploitée par AM Equity, agréée par l’AMF (PSFP n° FP-2023-41) et contrôlée par le groupe Spirit. Mais sa grille de performance, non datée, montre un historique très dégradé : selon notre calcul, environ 95 % du capital des projets en cours ne suit plus son calendrier initial et 18 projets sont en procédure collective.
Combien rapporte Upstone ?
La grille d’Upstone affiche un taux moyen de 11,57 % par an depuis 2016, mais aussi un coût du risque annuel de 3,83 %, qui ramène le TRI net du risque à 7,74 %. Ces taux sont avant impôt : le PFU de 31,4 % s’applique aux intérêts en 2026.
Quel est le ticket minimum ?
100 € par projet sur Upstone.
Quels sont les frais ?
Aucun frais pour l’investisseur. Upstone se rémunère par une commission de 5 à 10 % du montant levé, payée par le porteur de projet.
Peut-on revendre ses obligations avant l’échéance ?
Non, en pratique. Upstone n’a pas de marché secondaire et sa FAQ reconnaît qu’il est compliqué de récupérer son investissement avant le terme.
Que faire si mon projet Upstone est en retard ?
Demandez par écrit le statut du projet, la nouvelle échéance et les garanties prévues. Pour un projet en procédure collective, vérifiez qui déclare la créance et dans quel délai. Sans réponse, adressez une réclamation à la plateforme puis, si besoin, au médiateur de l’AMF.
Quel lien entre Upstone et Immocratie ?
Upstone a racheté Immocratie en 2023. Les deux plateformes sont exploitées par AM Equity sous le même agrément AMF, mais publient des statistiques séparées.
Comment sont imposés les intérêts en 2026 ?
Par défaut au prélèvement forfaitaire unique de 31,4 % : 12,8 % d’impôt sur le revenu et 18,6 % de prélèvements sociaux. L’option pour le barème progressif reste possible. La FAQ d’Upstone mentionnait encore 30 % au 10 novembre 2026.
L'essentiel de l'épargne, chaque dimanche
Nos analyses et nos conseils pour placer votre argent sans vous tromper, une fois par semaine dans votre boîte mail.
Gratuit, désinscription en un clic. Vos données ne sont jamais cédées.