PEA jeune : conditions, plafond de 20 000 € et fiscalité en 2026
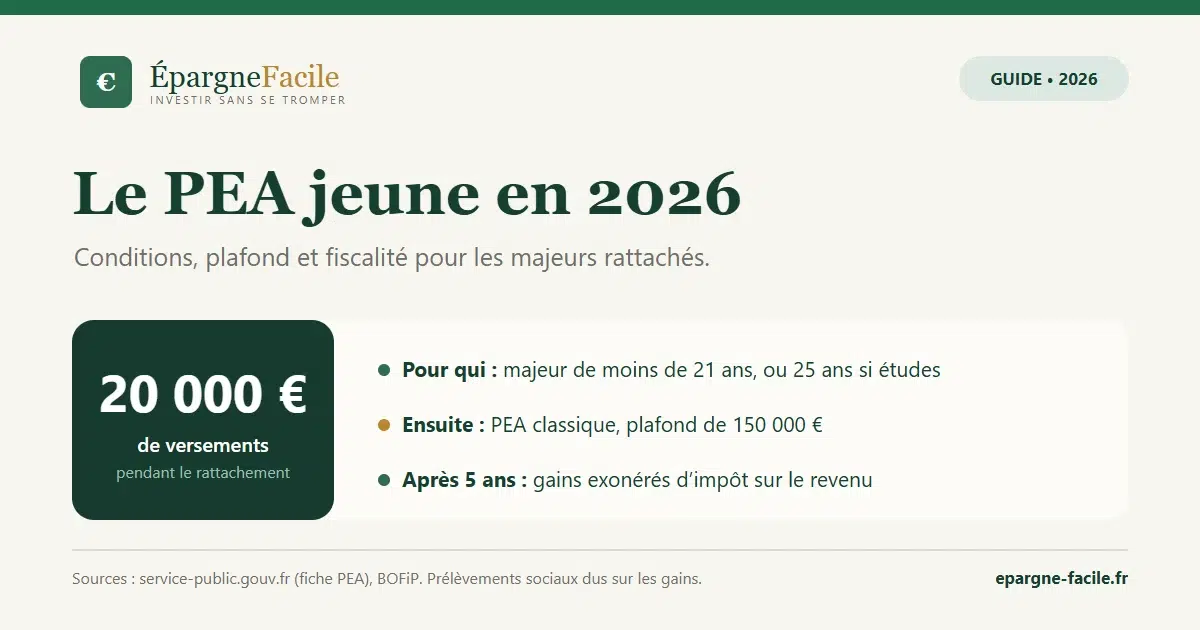
Le PEA jeune n’est pas un produit à part : c’est un plan d’épargne en actions (PEA) ouvert par un jeune majeur rattaché au foyer fiscal de ses parents. Tant que dure ce rattachement, les versements sont limités à 20 000 €, au lieu de 150 000 € pour un PEA classique ; quand il prend fin, le même plan devient un PEA classique, avec son plafond de 150 000 € et sans perdre son ancienneté. Le rattachement est possible pour un enfant de moins de 21 ans, ou de moins de 25 ans s’il fait des études. L’intérêt principal : faire démarrer très tôt le compteur des 5 ans, au-delà duquel les gains sont exonérés d’impôt sur le revenu.
L’essentiel en 30 secondes
- Pour qui : un majeur rattaché au foyer fiscal de ses parents : moins de 21 ans, ou moins de 25 ans s’il fait des études (sans limite d’âge en cas d’invalidité).
- Plafond : 20 000 € de versements tant que dure le rattachement. Ce montant ne réduit pas le plafond du PEA des parents.
- Après : le plan devient automatiquement un PEA classique, plafonné à 150 000 € de versements.
- Fiscalité : après 5 ans, les gains sont exonérés d’impôt sur le revenu, mais restent soumis aux prélèvements sociaux (18,6 % en principe en 2026).
- Pas avant 18 ans : un mineur ne peut pas ouvrir de PEA.
Règles vérifiées le 14 novembre 2026 sur service-public.gouv.fr (fiche vérifiée le 22 mai 2026) et le BOFiP. Investir en actions comporte un risque de perte en capital.
Qu’est-ce que le PEA jeune ?
Depuis la loi Pacte du 22 mai 2019, un enfant majeur rattaché au foyer fiscal de ses parents peut ouvrir son propre PEA. Avant, il fallait attendre de déclarer ses revenus seul. Le plan fonctionne comme un PEA classique : on y place des actions européennes ou des ETF éligibles, et les gains réalisés à l’intérieur ne sont pas imposés tant que l’argent reste dans le plan. La seule différence est le plafond de versements, fixé à 20 000 € pendant le rattachement (article L221-30 du code monétaire et financier).
« PEA jeune » est donc un nom d’usage. Juridiquement, c’est un PEA bancaire ou un PEA assurance ouvert par une personne majeure rattachée.
Les conditions pour ouvrir un PEA jeune
- Être majeur : le PEA reste fermé aux mineurs.
- Être fiscalement domicilié en France.
- Être rattaché au foyer fiscal de ses parents. Le rattachement est possible sur simple demande pour un enfant de moins de 21 ans au 1er janvier de l’année d’imposition, et de moins de 25 ans s’il poursuit des études. Il n’y a pas de limite d’âge pour un enfant invalide. Le rattachement n’est pas automatique : il se demande chaque année, dans la déclaration de revenus des parents.
- Ne pas déjà détenir de PEA : une personne ne peut avoir qu’un seul PEA.
Un majeur rattaché ne peut pas ouvrir de PEA-PME-ETI : seul le PEA classique lui est accessible. À l’ouverture, l’établissement doit l’informer du plafond de 20 000 € et du risque lié à son dépassement : signalez donc votre rattachement.
Le plafond de 20 000 € : ce qu’il faut savoir
- Il porte sur les versements, pas sur la valeur du plan. Si vous versez 15 000 € et que vos placements valent 19 000 €, vous pouvez encore verser 5 000 €. Les gains et les dividendes réinvestis ne comptent pas.
- Il est indépendant du PEA des parents. Les 20 000 € du jeune ne réduisent pas les 150 000 € auxquels chacun de ses parents a droit sur son propre PEA (BOFiP, BOI-RPPM-RCM-40-50-20-10, § 20).
- Il s’applique tant que dure le rattachement. Évitez de dépasser 20 000 € de versements pendant cette période. Selon le BOFiP, un plan qui dépasse ce montant n’est pas clôturé si aucun autre versement n’est fait au titre de l’année du rattachement, mais mieux vaut ne pas s’en approcher.
Que devient le PEA jeune à la fin du rattachement ?
L’année où le jeune n’est plus rattaché, parce qu’il déclare ses revenus seul, qu’il a dépassé l’âge limite ou qu’il ne fait plus d’études après 21 ans, le plan est transformé en PEA classique. Il n’y a rien à faire : c’est le même plan, avec la même date d’ouverture, et le plafond de versements passe à 150 000 €. Les années déjà écoulées comptent pour le délai de 5 ans, qui court à partir du premier versement : c’est lui qui fixe la date d’ouverture du plan.
La fiscalité du PEA jeune en 2026
Elle est la même que celle d’un PEA classique. Tout repose sur l’ancienneté du plan.
| Retrait | Conséquence sur le plan | Imposition des gains en 2026 |
|---|---|---|
| Avant 5 ans | Clôture du plan, sauf exceptions : licenciement, invalidité de 2e ou 3e catégorie ou mise à la retraite anticipée du titulaire, de son époux ou de son partenaire de Pacs ; création ou reprise d’entreprise ; retrait de titres d’une société en liquidation | En général 12,8 % d’impôt sur le revenu (ou barème sur option) et 18,6 % de prélèvements sociaux, soit 31,4 %. Certains cas sont exonérés d’impôt sur le revenu, comme le retrait pour créer ou reprendre une entreprise. |
| Après 5 ans | Retraits partiels possibles sans clôture | Exonération d’impôt sur le revenu ; 18,6 % de prélèvements sociaux en principe |
| Gains laissés dans le plan | Aucune | Aucun impôt tant qu’il n’y a pas de retrait |
Les prélèvements sociaux sont passés de 17,2 % à 18,6 % en 2026, avec la hausse de la CSG sur les revenus du capital. Notre article sur la flat tax détaille cette évolution et ses exceptions.
Pourquoi ouvrir un PEA jeune ? Le compteur des 5 ans
Un PEA ouvert à 19 ans a 5 ans d’ancienneté à 24 ans : au moment de financer un premier achat immobilier ou un projet, les retraits partiels sont possibles sans clôturer le plan et sans impôt sur le revenu sur les gains. Ouvert à 30 ans, le même plan n’atteindrait cette étape qu’à 35 ans. Même avec un petit versement de départ, ouvrir tôt fait courir le délai.
Le temps joue aussi pour le capital : avec des versements réguliers, les gains réinvestis produisent à leur tour des gains, c’est l’effet des intérêts composés. Mais un PEA investi en actions peut baisser fortement, parfois pendant plusieurs années : l’argent dont on aura besoin à court terme n’a pas sa place sur un PEA.
Comment ouvrir et utiliser son PEA jeune
- Constituer d’abord une épargne de précaution sur des livrets disponibles : le Livret A ou le LDDS, et le Livret jeune pour les 12-25 ans. Voir notre guide de l’épargne de précaution.
- Choisir l’établissement : une banque ou un courtier en ligne qui propose le PEA, en comparant les frais de courtage, les droits de garde et l’offre d’ETF. Notre guide pour choisir un courtier compare les frais réels.
- Ouvrir le plan en signalant le rattachement fiscal. Pièce d’identité et justificatif de domicile sont généralement demandés.
- Choisir ses placements : beaucoup de débutants passent par des ETF diversifiés plutôt que par des actions individuelles. Voir notre sélection des ETF éligibles au PEA et notre guide des ETF.
- Investir régulièrement plutôt qu’en une fois, par exemple chaque mois : c’est le principe du DCA.
Les erreurs à éviter
- Verser plus de 20 000 € pendant le rattachement.
- Retirer avant 5 ans sans nécessité : sauf exception, le plan est clôturé et le compteur repart de zéro.
- Y placer l’argent d’un projet proche (permis, études, déménagement) : les actions peuvent baisser au mauvais moment.
- Ouvrir un second PEA : c’est interdit et peut remettre en cause l’avantage fiscal.
- Négliger les frais : sur de petits montants, des frais de courtage élevés ou des droits de garde pèsent lourd sur le rendement.
PEA jeune, compte-titres ou assurance-vie ?
| Enveloppe | Accès | Placements | Atout principal |
|---|---|---|---|
| PEA jeune | Majeur rattaché, 20 000 € de versements | Actions européennes et ETF éligibles | Exonération d’impôt sur le revenu après 5 ans |
| Compte-titres | Sans plafond, possible pour un mineur avec ses parents | Toutes actions, ETF et obligations | Liberté totale, mais dividendes imposés l’année où ils sont perçus et plus-values imposées à la cession |
| Assurance-vie | Sans plafond, possible pour un mineur avec ses parents | Fonds euros et unités de compte | Fiscalité allégée après 8 ans, transmission |
Pour un mineur, le PEA n’est pas accessible. Il existe le plan d’épargne avenir climat (PEAC), ouvert aux moins de 21 ans depuis juillet 2024, mais il reste peu distribué : renseignez-vous auprès de votre banque.
Article à vocation pédagogique, vérifié le 14 novembre 2026. Il ne constitue pas un conseil en investissement personnalisé. Sources : service-public.gouv.fr, fiches « Plan d’épargne en actions (PEA) » vérifiée le 22 mai 2026 et « Fiscalité du PEA » vérifiée le 15 avril 2026 ; BOFiP, BOI-RPPM-RCM-40-50-20-10 ; impots.gouv.fr pour les conditions de rattachement.
Qui peut ouvrir un PEA jeune ?
Un majeur fiscalement domicilié en France et rattaché au foyer fiscal de ses parents : moins de 21 ans, ou moins de 25 ans s’il poursuit des études, sans limite d’âge en cas d’invalidité. Il ne doit pas déjà détenir de PEA.
Quel est le plafond du PEA jeune ?
20 000 € de versements tant que dure le rattachement. Les gains réalisés dans le plan ne comptent pas dans ce plafond, et ce montant ne réduit pas le plafond de 150 000 € du PEA des parents.
Que se passe-t-il à 25 ans ?
Quand le rattachement prend fin (au plus tard l’année des 25 ans pour un étudiant), le plan devient automatiquement un PEA classique, plafonné à 150 000 € de versements. Il garde sa date d’ouverture, celle du premier versement : les années passées comptent pour le délai de 5 ans.
Un mineur peut-il ouvrir un PEA ?
Non, il faut être majeur. Pour un mineur, les parents peuvent ouvrir un compte-titres ou une assurance-vie à son nom. Le plan d’épargne avenir climat (PEAC) existe aussi pour les moins de 21 ans, mais il est encore peu distribué.
Comment est imposé un PEA jeune ?
Comme un PEA classique. Avant 5 ans, un retrait clôture en principe le plan et, sauf exceptions, les gains sont taxés à 31,4 % en 2026 (12,8 % d’impôt et 18,6 % de prélèvements sociaux). Après 5 ans, les gains sont exonérés d’impôt sur le revenu et seuls les prélèvements sociaux s’appliquent.
Peut-on avoir un PEA jeune et un PEA-PME ?
Non. Tant qu’il est rattaché au foyer fiscal de ses parents, un majeur ne peut détenir qu’un PEA classique, pas de PEA-PME-ETI.
L'essentiel de l'épargne, chaque dimanche
Nos analyses et nos conseils pour placer votre argent sans vous tromper, une fois par semaine dans votre boîte mail.
Gratuit, désinscription en un clic. Vos données ne sont jamais cédées.