Fonds euros : fonctionnement, rendement 2025 et fiscalité en 2026
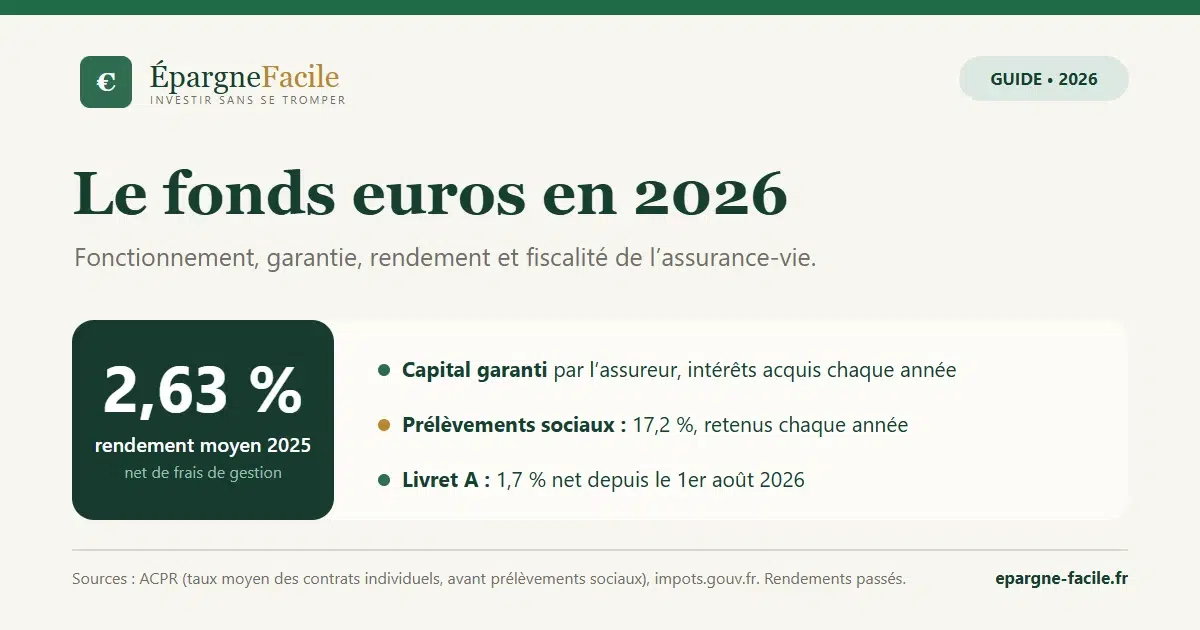
Le fonds euros (ou fonds en euros) est le support « sécurisé » de l’assurance-vie : l’assureur garantit le capital, et les intérêts gagnés chaque année sont définitivement acquis. En 2025, les fonds euros ont rapporté en moyenne 2,63 % net de frais de gestion, avant prélèvements sociaux, selon l’ACPR, comme en 2024. Les meilleurs contrats en ligne ont dépassé 3 %, souvent sous conditions. Après prélèvements sociaux, le fonds euros moyen a fait à peu près jeu égal avec le Livret A en 2025 ; la fiscalité, les frais et les conditions d’accès font toute la différence d’un contrat à l’autre.
L’essentiel en 30 secondes
- Rendement moyen 2025 : 2,63 % net de frais de gestion, avant prélèvements sociaux (ACPR), bonus compris. Inflation 2025 : 0,9 %.
- Garantie : le capital est garanti par l’assureur, mais certains contrats ne garantissent que 97 % ou 98 % du capital chaque année, une fois les frais de gestion prélevés.
- Effet cliquet : les intérêts versés chaque année sont définitivement acquis.
- Fiscalité 2026 : 17,2 % de prélèvements sociaux, retenus chaque année ; l’assurance-vie échappe à la hausse à 18,6 %. L’impôt sur le revenu n’est dû qu’au retrait.
- Taux 2026 : les assureurs les annoncent en général entre décembre 2026 et février 2027.
Le rendement passé ne préjuge pas du rendement futur. L’assurance-vie peut comporter des frais et des conditions propres à chaque contrat.
Qu’est-ce qu’un fonds euros ?
Dans un contrat d’assurance-vie, votre épargne se répartit entre deux familles de supports : le fonds euros, garanti par l’assureur, et les unités de compte (fonds actions, ETF, SCPI…), dont la valeur peut baisser. L’argent placé sur le fonds euros rejoint l’« actif général » de l’assureur, investi en grande partie en obligations, complété d’immobilier et d’actions. C’est l’assureur qui porte l’essentiel du risque de marché.
Comment fonctionne le fonds euros
La garantie du capital
Le capital versé est garanti, mais les mots « garantie brute » ou « nette de frais » ne veulent pas dire la même chose d’un assureur à l’autre. Ce qui compte, c’est le plancher annuel : de nombreux fonds euros récents ne garantissent que 97 %, 98 % ou 99 % du capital chaque année, une fois les frais de gestion prélevés. Si les intérêts de l’année ne couvrent pas les frais, votre épargne peut donc légèrement baisser. Vérifiez ce point dans la notice du contrat.
L’effet cliquet
Chaque année, les intérêts sont inscrits sur votre contrat et deviennent définitivement acquis : ils ne pourront plus être repris, et produiront à leur tour des intérêts l’année suivante. C’est le mécanisme des intérêts composés, appliqué à un support garanti. Nuance : sur un fonds garanti à 97 % ou 98 % seulement, les frais de gestion d’une année faible peuvent entamer les intérêts acquis les années précédentes.
La participation aux bénéfices
La réglementation oblige l’assureur à redistribuer aux assurés au moins 85 % de ses bénéfices financiers et, en principe, 90 % de ses bénéfices techniques, avec des aménagements (article A132-11 du code des assurances). Ce calcul se fait sur l’ensemble de ses contrats, pas contrat par contrat. Il peut en garder une partie en réserve, dans une provision pour participation aux bénéfices, qu’il doit redistribuer dans les 8 ans. Ces réserves permettent de lisser les rendements d’une année sur l’autre.
Rendement des fonds euros : les chiffres 2025
Selon l’ACPR, le taux moyen servi par les fonds euros des contrats individuels a été de 2,63 % en 2025, comme en 2024, après 2,60 % en 2023. Ce taux est net de frais de gestion (0,63 % en moyenne) et avant prélèvements sociaux. Il inclut les bonus que certains assureurs réservent aux épargnants qui investissent aussi en unités de compte : sans bonus, le rendement est en moyenne plus faible. Avec une inflation de 0,9 % en 2025, le rendement réel moyen a été d’environ 1,7 point avant impôts.
Les taux 2025 des contrats que nous suivons
| Contrat | Fonds euros | Taux 2025 | Garantie annuelle après frais |
|---|---|---|---|
| Linxea Spirit 2 et Goodlife (Goodvest) | Objectif Climat | 3,26 % | 98 % |
| Linxea Spirit 2 | Nouvelle Génération | 3,08 % | 98 % |
| Linxea Avenir 2 et Digital Vie Prime | Suravenir Opportunités 2 | 3,00 % | 97 % |
| Linxea Avenir 2 | Suravenir Rendement 2 | 2,10 % | 99,4 % |
| Altaprofits Vie | Netissima (Generali) | 3,00 % de taux de base, hors bonus (3,44 % servis en moyenne selon Generali) | Voir la notice |
Taux nets de frais de gestion, avant prélèvements sociaux. Les conditions varient : part minimale d’unités de compte, bonus temporaires, accès limité à certains versements. Le détail figure dans chacun de nos avis.
Fonds euros ou Livret A ?
Le Livret A rapporte 1,7 % depuis le 1er août 2026, sans impôt ni prélèvements sociaux, et l’argent est disponible à tout moment. Sur un fonds euros, les intérêts subissent 17,2 % de prélèvements sociaux : pour égaler le Livret A actuel, un fonds euros doit donc servir au moins 2,05 % environ (calcul de la rédaction). En 2025, le Livret A a rapporté en moyenne 2,2 % sur l’année (son taux a baissé en cours d’année), et la moyenne des fonds euros, 2,63 %, laissait environ 2,18 % après prélèvements sociaux : les deux ont fait à peu près jeu égal.
Les deux ne servent pas au même usage : le Livret A pour l’épargne de précaution, le fonds euros pour la part sécurisée d’une épargne de moyen ou long terme, dans une enveloppe dont la fiscalité s’allège après 8 ans. Avec une inflation remontée à 3,4 % sur un an en octobre 2026 (Insee), le rendement réel des fonds euros pourrait être nul ou négatif en 2026.
La fiscalité du fonds euros en 2026
- Prélèvements sociaux : 17,2 %, retenus chaque année au moment où les intérêts sont inscrits. La loi de financement de la Sécurité sociale pour 2026 a relevé ces prélèvements à 18,6 % sur la plupart des revenus financiers, mais pas pour l’assurance-vie.
- Impôt sur le revenu : seulement au retrait, sur la part de gains comprise dans le rachat. Pour les versements effectués depuis le 27 septembre 2017 : 12,8 % avant 8 ans ; après 8 ans, abattement annuel de 4 600 € (9 200 € pour un couple), puis 7,5 % jusqu’à 150 000 € de primes versées et 12,8 % au-delà.
Notre article sur la fiscalité de l’assurance-vie détaille ces règles, les versements anciens et la transmission.
Votre argent est-il en sécurité ?
- Fonds de garantie : si un assureur fait faillite, le Fonds de garantie des assurances de personnes (FGAP) couvre jusqu’à 70 000 € par assuré, tous contrats confondus chez le même assureur. Le plafond s’apprécie par assureur, pas par courtier : deux contrats de courtiers différents assurés par la même compagnie partagent ce plafond.
- Loi Sapin 2 : en cas de crise grave, le Haut Conseil de stabilité financière peut limiter les retraits sur les contrats d’assurance-vie, pour 3 mois renouvelables, sans dépasser 6 mois consécutifs. Votre épargne n’est pas perdue, mais elle peut être temporairement moins disponible.
- Diversifier les assureurs au-delà de 70 000 € réduit le risque de concentration.
Fonds euros, eurocroissance, unités de compte
Le fonds eurocroissance n’offre de garantie qu’à une échéance fixée à l’avance, pas chaque année, et cette garantie peut ne porter que sur une partie du capital : en échange, il peut investir davantage en actions. L’expression « fonds euros dynamique » n’est pas une catégorie juridique : c’est un nom commercial, à vérifier dans la documentation. Les unités de compte, enfin, n’offrent aucune garantie en capital. Beaucoup d’épargnants combinent fonds euros et unités de compte selon leur horizon ; notre simulateur d’assurance-vie permet de tester différentes répartitions.
Comment choisir un fonds euros
- Le rendement sur plusieurs années, pas seulement la dernière, et sans bonus temporaire.
- Les conditions d’accès : part minimale d’unités de compte, plafond de versement, bonus réservés aux nouveaux clients.
- Le plancher de garantie annuel, après frais.
- Les frais de gestion du contrat, et ceux des unités de compte si vous en prenez.
- La solidité de l’assureur et le montant de ses réserves.
Article à vocation pédagogique, mis à jour le 14 novembre 2026. Il ne constitue pas un conseil en investissement personnalisé. Sources : ACPR, étude sur la revalorisation des contrats d’assurance-vie en 2025 (juin 2026) ; France Assureurs ; Insee (inflation 2025 et octobre 2026) ; code des assurances (art. A132-11, A132-16, L134-1, R423-7) ; code monétaire et financier (art. L631-2-1) ; impots.gouv.fr et service-public.gouv.fr pour la fiscalité ; taux 2025 publiés par les assureurs et courtiers.
Qu’est-ce qu’un fonds euros ?
C’est le support garanti de l’assurance-vie : l’assureur garantit le capital et les intérêts versés chaque année sont définitivement acquis (effet cliquet). L’argent est investi en grande partie en obligations.
Combien rapporte un fonds euros en 2025 ?
2,63 % en moyenne selon l’ACPR, net de frais de gestion et avant prélèvements sociaux, bonus compris. Les meilleurs contrats en ligne ont servi plus de 3 %, souvent sous conditions.
Le capital d’un fonds euros est-il vraiment garanti ?
Oui, par l’assureur, mais certains fonds euros ne garantissent que 97 % ou 98 % du capital chaque année après frais de gestion. En cas de faillite de l’assureur, le FGAP couvre jusqu’à 70 000 € par assuré et par assureur.
Comment sont imposés les intérêts d’un fonds euros ?
Les prélèvements sociaux de 17,2 % sont retenus chaque année. L’impôt sur le revenu n’est dû qu’en cas de retrait : pour les versements depuis le 27 septembre 2017, 12,8 % avant 8 ans ; après 8 ans, abattement de 4 600 € (9 200 € pour un couple), puis 7,5 % jusqu’à 150 000 € de primes et 12,8 % au-delà.
Fonds euros ou Livret A : lequel choisir ?
Le Livret A (1,7 % depuis le 1er août 2026) est exonéré et disponible à tout moment : il convient à l’épargne de précaution. Le fonds euros subit les prélèvements sociaux : en 2025, le fonds euros moyen a fait à peu près jeu égal avec le Livret A après prélèvements sociaux. Il sert plutôt l’épargne de moyen ou long terme, dans une enveloppe dont la fiscalité s’allège après 8 ans.
Quand sont publiés les taux 2026 des fonds euros ?
Les assureurs annoncent en général les taux d’une année entre décembre et février : les taux 2026 seront connus entre décembre 2026 et février 2027. La moyenne du marché, publiée par l’ACPR, paraît vers l’été suivant.
L'essentiel de l'épargne, chaque dimanche
Nos analyses et nos conseils pour placer votre argent sans vous tromper, une fois par semaine dans votre boîte mail.
Gratuit, désinscription en un clic. Vos données ne sont jamais cédées.