CAGR : définition, formule et calcul du taux de croissance annuel composé
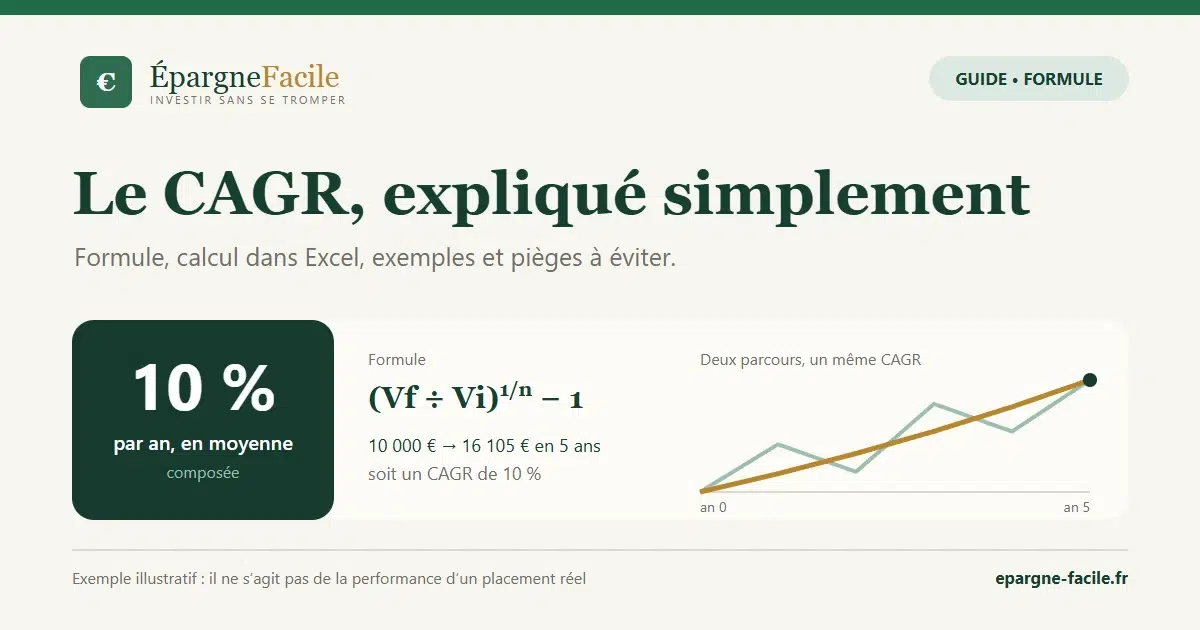
Le CAGR (compound annual growth rate), ou taux de croissance annuel composé (TCAC), est le taux de croissance constant qui, appliqué chaque année, fait passer une valeur de départ à une valeur d’arrivée sur une période donnée. Sa formule : CAGR = (valeur finale ÷ valeur initiale)^(1 ÷ nombre d’années) − 1. Un placement passé de 10 000 € à 16 105 € en 5 ans a ainsi un CAGR de 10 % : c’est comme s’il avait progressé de 10 % chaque année, intérêts composés compris. Le CAGR sert surtout à comparer des placements sur des durées différentes, à condition de connaître ses limites.
L’essentiel en 30 secondes
- Formule : (valeur finale ÷ valeur initiale)^(1 ÷ n) − 1, avec n le nombre d’années.
- Dans Excel : =(B1/A1)^(1/C1)-1, ou la fonction TAUX.INT.EQUIV (RRI en anglais).
- À quoi il sert : ramener une performance pluriannuelle à un taux annuel, pour comparer des placements, des indices ou la croissance d’une entreprise.
- Ses limites : il ignore le parcours entre le départ et l’arrivée (la volatilité), il ne tient pas compte des versements en cours de route et il dépend beaucoup des dates choisies.
CAGR : définition simple
Le CAGR répond à une question simple : « à quel taux annuel régulier aurais-je dû placer mon argent pour obtenir le même résultat ? » Il lisse la performance sur toute la période. Une année à +25 % suivie d’une année à −5 % donne le même résultat qu’une progression régulière d’environ 9 % par an (8,97 % exactement), puisque 1,25 × 0,95 = 1,1875, et que 1,09 × 1,09 ≈ 1,1881.
En français, on parle de taux de croissance annuel composé (TCAC), de taux de croissance annuel moyen (TCAM) ou de rendement annualisé. Le mot « composé » rappelle que chaque année, la croissance s’applique au capital déjà augmenté des gains précédents : c’est le mécanisme des intérêts composés.
La formule du CAGR
CAGR = (Vf ÷ Vi)^(1 ÷ n) − 1
- Vf : la valeur finale ;
- Vi : la valeur initiale ;
- n : le nombre d’années. Pour une période qui ne tombe pas sur des années entières, on peut utiliser le nombre de jours divisé par 365.
Élever à la puissance 1 ÷ n revient à prendre la racine n-ième : sur 2 ans, c’est une racine carrée ; sur 3 ans, une racine cubique. C’est ce qui distingue le CAGR d’une simple division de la performance totale par le nombre d’années.
Calcul du CAGR pas à pas : trois exemples
Exemple 1 : un placement sur 5 ans
Vous avez investi 10 000 €, qui valent 16 105 € cinq ans plus tard.
- Rapport entre la valeur finale et la valeur initiale : 16 105 ÷ 10 000 = 1,6105.
- Puissance 1 ÷ 5 : 1,6105^0,2 ≈ 1,10.
- On retire 1 : 1,10 − 1 = 0,10, soit un CAGR de 10 %.
La performance totale est de +61 %. La diviser par 5 donnerait 12,2 % par an : c’est faux, car cela oublie que les gains de chaque année produisent eux-mêmes des gains.
Exemple 2 : comparer deux placements de durées différentes
- Placement A : 5 000 € devenus 7 000 € en 4 ans, soit +40 % au total. CAGR = 1,4^(1/4) − 1 ≈ 8,8 % par an.
- Placement B : 5 000 € devenus 8 000 € en 7 ans, soit +60 % au total. CAGR = 1,6^(1/7) − 1 ≈ 6,9 % par an.
Le placement B a rapporté davantage en euros, mais il lui a fallu presque deux fois plus de temps. Ramené à l’année, le placement A a été plus performant. C’est précisément ce que le CAGR permet de voir.
Exemple 3 : une hausse puis une baisse
Un placement de 100 € gagne 50 % la première année (150 €), puis perd 50 % la deuxième (75 €). La moyenne des deux performances annuelles est de 0 %, mais vous avez perdu 25 € : le CAGR est de 0,75^(1/2) − 1 ≈ −13,4 % par an. Le CAGR dit la vérité sur ce qui reste dans votre poche, là où la moyenne arithmétique des rendements est trompeuse.
Calculer un CAGR dans Excel ou Google Sheets
Avec la valeur initiale en A1, la valeur finale en B1 et le nombre d’années en C1 :
- Formule directe : =(B1/A1)^(1/C1)-1, puis affichez la cellule au format pourcentage ;
- Fonction dédiée : =TAUX.INT.EQUIV(C1;A1;B1) dans Excel en français, ou RRI dans Excel en anglais et dans Google Sheets (=RRI(C1,A1,B1) avec des paramètres anglais, où le séparateur est la virgule) ;
- Avec des dates : remplacez C1 par (date de fin − date de début)/365.
Si vous avez fait des versements ou des retraits en cours de route, le CAGR ne convient plus (voir plus bas) : utilisez la fonction TRI.PAIEMENTS (XIRR en anglais), qui calcule un taux de rendement annuel en tenant compte de la date et du montant de chaque flux.
À quoi sert le CAGR en pratique ?
- Comparer des placements détenus sur des durées différentes : un fonds, une SCPI, un portefeuille d’ETF, un contrat d’assurance-vie.
- Lire la performance d’un indice sur longue période, comme le MSCI World ou le S&P 500, en vérifiant s’il s’agit d’un indice dividendes réinvestis ou non.
- Analyser une entreprise : croissance annuelle du chiffre d’affaires, des bénéfices ou de l’EBITDA sur cinq ou dix ans.
- Projeter un capital : Vf = Vi × (1 + CAGR)^n. À 8 % par an, un capital double en un peu plus de 9 ans ; c’est la « règle de 72 » (72 ÷ 8 = 9). Notre calculateur d’intérêts composés fait ce calcul pour vous, versements compris.
Les limites du CAGR : 5 pièges à éviter
1. Il ignore la volatilité
Deux placements peuvent afficher le même CAGR, l’un en progressant régulièrement, l’autre en passant par une chute de 40 %. Le CAGR ne dit rien du chemin parcouru. Pour juger du risque, regardez aussi la pire baisse subie (drawdown) et la volatilité.
2. Il dépend beaucoup des dates choisies
Commencer le calcul au plus bas d’un krach ou le terminer au sommet d’une bulle change complètement le résultat. Un CAGR affiché dans une publicité mérite toujours la question : « sur quelle période, et pourquoi celle-là ? »
3. Il ne gère pas les versements
Si vous investissez 100 € par mois, comparer la valeur finale à votre premier versement n’a aucun sens. Pour un investissement progressif, comme la stratégie DCA, il faut un taux de rendement interne (TRI), qui tient compte de chaque versement.
4. Il est souvent brut d’inflation, de frais et d’impôts
Un CAGR de 7 % avec 2 % d’inflation donne un CAGR réel d’environ 4,9 % par an, puisque 1,07 ÷ 1,02 − 1 ≈ 0,049. Les frais pèsent aussi : sur 20 ans, 10 000 € placés à 7 % par an deviennent environ 38 700 €, contre environ 32 100 € à 6 %. Un point de frais annuels coûte donc plus de 6 500 € sur la période. La fiscalité, enfin, dépend de l’enveloppe : flat tax, PEA ou assurance-vie.
5. Il décrit le passé, il ne le prolonge pas
Un CAGR historique de 8 % ne garantit rien pour les années à venir. Les performances passées ne préjugent pas des performances futures, et un placement en actions peut connaître de longues périodes de baisse.
CAGR, rendement moyen et TRI : quelles différences ?
| Indicateur | Ce qu’il mesure | Quand l’utiliser |
|---|---|---|
| CAGR | Taux annuel régulier qui relie une valeur de départ et une valeur d’arrivée | Un capital placé en une fois, sans flux intermédiaires |
| Rendement moyen (arithmétique) | Moyenne des performances annuelles | Décrire des années isolées, pas l’enrichissement réel |
| TRI (taux de rendement interne) | Taux annuel qui tient compte de la date et du montant de chaque versement ou retrait | Versements réguliers, dividendes perçus, crowdfunding, private equity |
Le CAGR est toujours inférieur ou égal à la moyenne arithmétique des rendements annuels : en général, plus les performances varient d’une année à l’autre, plus l’écart est grand. C’est pour cela que l’exemple 3 donne 0 % de moyenne et −13,4 % de CAGR.
Article à vocation pédagogique, vérifié le 14 novembre 2026. Il ne constitue pas un conseil en investissement personnalisé. Fonctions Excel : documentation de Microsoft (TAUX.INT.EQUIV, TRI.PAIEMENTS) et de Google Sheets (RRI).
Qu’est-ce que le CAGR ?
Le CAGR (compound annual growth rate), ou taux de croissance annuel composé, est le taux de croissance annuel constant qui permet de passer d’une valeur de départ à une valeur d’arrivée sur une période donnée. Il ramène une performance de plusieurs années à un taux annuel unique.
Comment calculer un CAGR ?
CAGR = (valeur finale ÷ valeur initiale)^(1 ÷ nombre d’années) − 1. Par exemple, 10 000 € devenus 16 105 € en 5 ans donnent (1,6105)^0,2 − 1 ≈ 10 % par an.
Quelle formule utiliser dans Excel ?
=(B1/A1)^(1/C1)-1, avec la valeur initiale en A1, la valeur finale en B1 et le nombre d’années en C1. Excel propose aussi la fonction TAUX.INT.EQUIV (RRI en anglais et dans Google Sheets).
Quelle différence entre CAGR et rendement moyen ?
Le rendement moyen fait la moyenne des performances annuelles, le CAGR mesure l’enrichissement réel. Un placement qui gagne 50 % puis perd 50 % a un rendement moyen de 0 %, mais un CAGR d’environ −13,4 % par an, car il a perdu un quart de sa valeur.
Le CAGR fonctionne-t-il avec des versements réguliers ?
Non. Le CAGR suppose un capital placé en une seule fois. Avec des versements ou des retraits en cours de route, il faut calculer un taux de rendement interne, par exemple avec la fonction TRI.PAIEMENTS d’Excel (XIRR en anglais).
Qu’est-ce qu’un bon CAGR ?
Il n’y a pas de seuil universel : un CAGR se compare à l’inflation, aux frais et au risque pris. Un CAGR élevé obtenu avec une forte volatilité ou sur une période choisie avec soin n’a pas la même valeur qu’un CAGR plus modeste mais régulier.
L'essentiel de l'épargne, chaque dimanche
Nos analyses et nos conseils pour placer votre argent sans vous tromper, une fois par semaine dans votre boîte mail.
Gratuit, désinscription en un clic. Vos données ne sont jamais cédées.